家族信託とは?仕組み・費用・メリットを図解でわかりやすく解説
 相談者さん
親が最近物忘れが増えてきて…。認知症になったら口座が凍結されるって聞いたけど本当?
 編集部
はい、認知症で判断能力が低下すると銀行口座が凍結される可能性があります。家族信託はそのリスクに備える制度です。この記事でわかりやすく解説しますね。
【最短回答】家族信託とは?
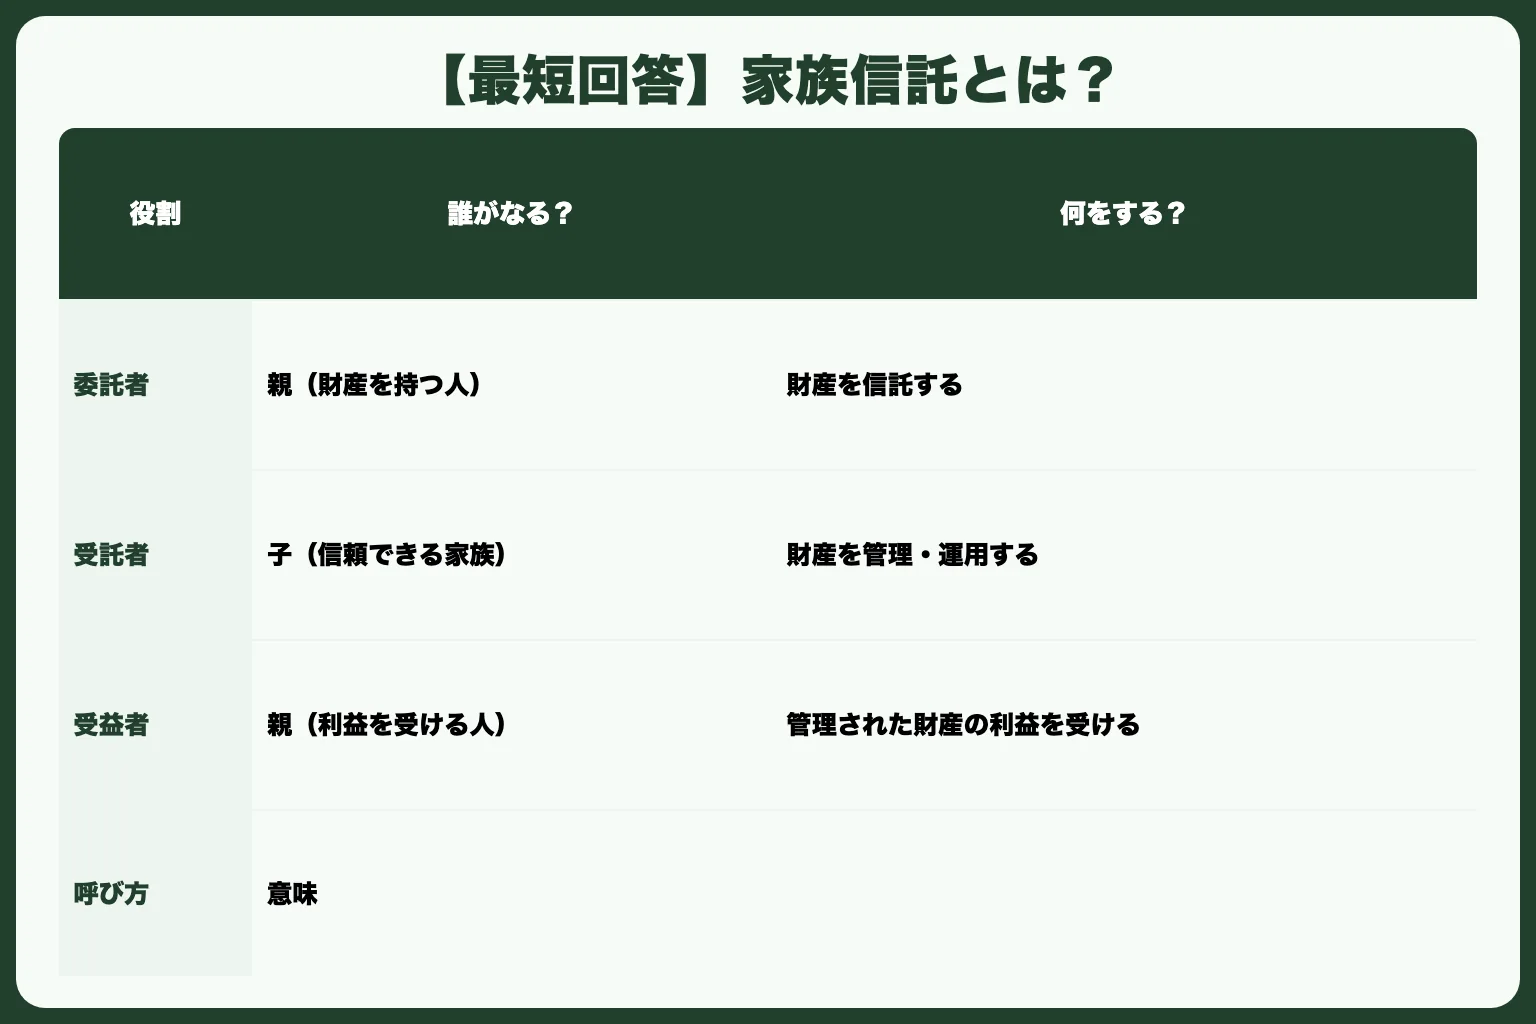
導入前に確認したい良い点・注意点は家族信託のメリット・デメリット8選にまとめています。
信頼できる家族に財産の管理・処分を任せる契約です。認知症で判断能力が低下する前に結んでおくことで、銀行口座の凍結や不動産の売却ができなくなるリスクを防げます。
- 費用目安 → 専門家に依頼で30〜100万円、自分で手続きなら数万円〜
- 対象 → 親が元気なうちに子が受託者になるケースが多い
- メリット → 認知症になっても口座凍結を防げる
※ 家族信託は法律・税務に関わる制度です。具体的な手続きは必ず司法書士・弁護士などの専門家にご相談ください。
家族信託の仕組みをわかりやすく解説
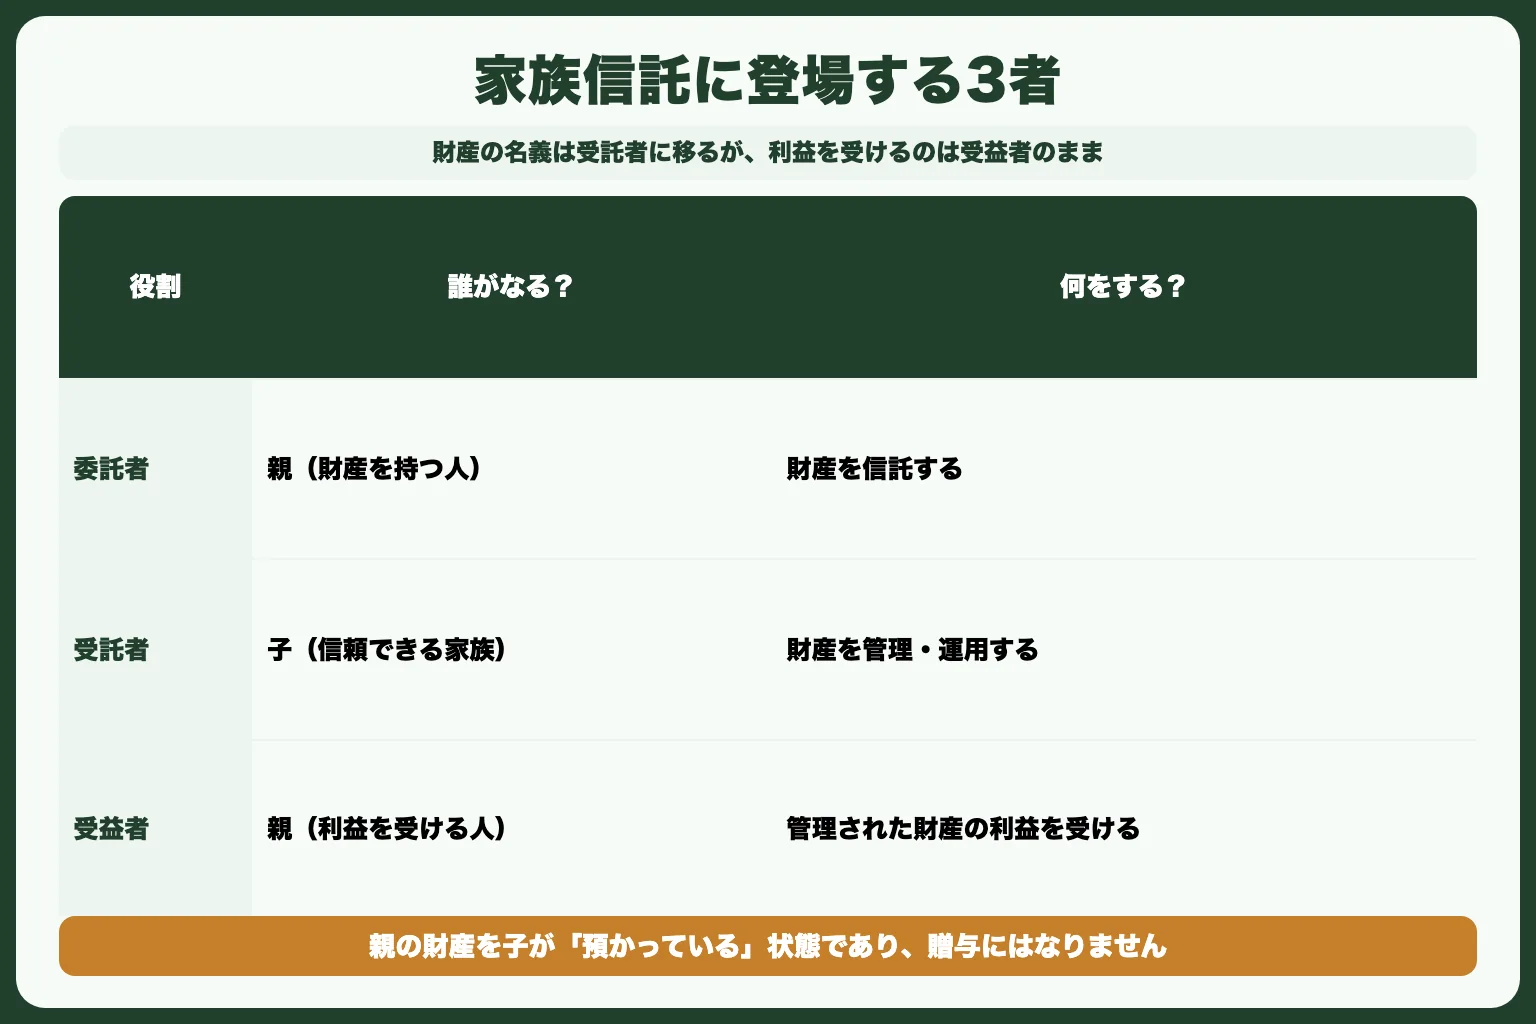
家族信託には「委託者」「受託者」「受益者」の3者が登場します。難しそうに見えますが、実はとてもシンプルです。
| 役割 | 誰がなる? | 何をする? |
|---|---|---|
| 委託者 | 親(財産を持つ人) | 財産を信託する |
| 受託者 | 子(信頼できる家族) | 財産を管理・運用する |
| 受益者 | 親(利益を受ける人) | 管理された財産の利益を受ける |
たとえば、80歳の父親(委託者=受益者)が、50歳の長男(受託者)に自宅と預貯金の管理を任せる契約を結びます。
父親が認知症になっても、長男が父親のために自宅を売却したり、預貯金を引き出して介護費用に充てたりできます。
ポイント: 財産の名義は受託者(子)に移りますが、利益を受けるのは受益者(親)のままです。つまり、親の財産を子が「預かっている」状態であり、贈与にはなりません。
「家族信託」「民事信託」「商事信託」の違い
調べていると複数の呼び方が出てきて混乱しやすいので、ここで整理します。
| 呼び方 | 意味 |
|---|---|
| 商事信託 | 信託銀行・信託会社が報酬を得て引き受ける信託。金融庁の免許が必要 |
| 民事信託 | 報酬を目的とせず引き受ける信託の総称。法律上の分類 |
| 家族信託 | 民事信託のうち、家族が受託者になるもの。法律用語ではなく通称 |
つまり「家族信託」は法律の条文に出てくる言葉ではなく、民事信託をわかりやすく言い換えた呼び名です。根拠となる法律はいずれも信託法で、この記事で解説しているのは家族が受託者になるケースです。
信託銀行が販売している「遺言代用信託」などの商品は商事信託にあたり、家族信託とは別のものです。混同しないようご注意ください。
家族信託が注目される理由|認知症リスク
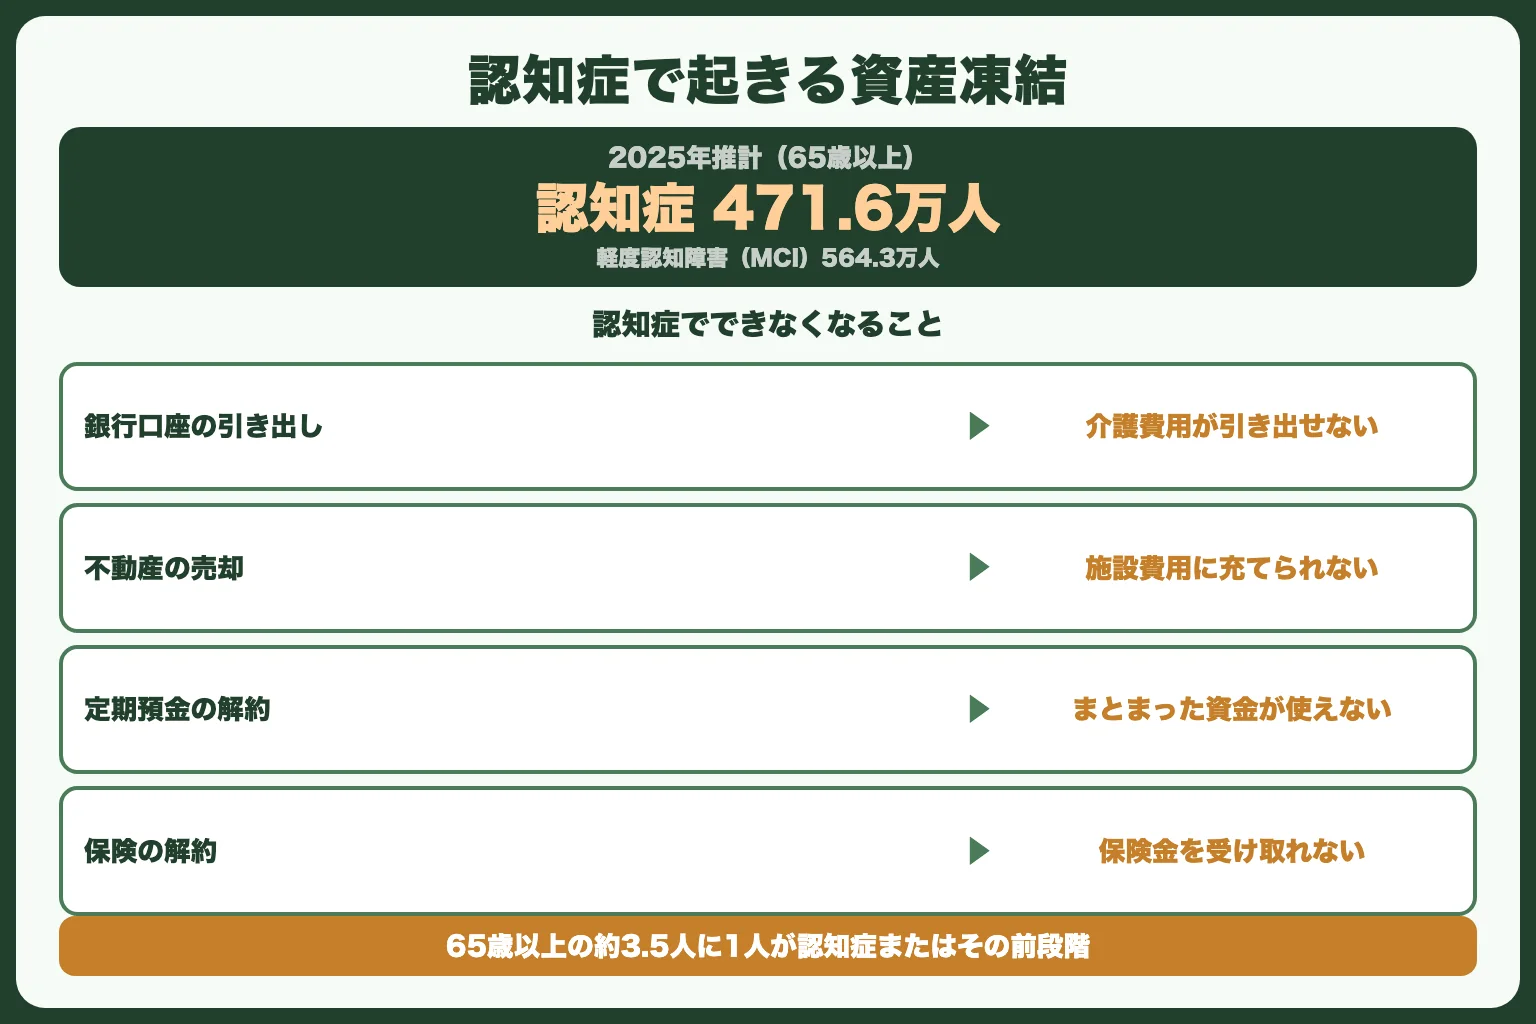
家族信託が近年注目されている最大の理由は、認知症による「資産凍結」を防げるからです。
厚生労働省が公表している最新の将来推計によると、2025年(令和7年)時点で65歳以上の認知症高齢者数は471.6万人(有病率12.9%)と見込まれています。
ここで見落とされがちなのが、軽度認知障害(MCI)の存在です。MCIはもの忘れなどの症状はあるものの日常生活は自立しており、認知症とは診断されない段階を指します。2025年のMCI高齢者数は564.3万人(有病率15.4%)で、認知症よりも多い人数です。
| 区分(2025年推計) | 人数 | 高齢者に占める割合 |
|---|---|---|
| 認知症 | 471.6万人 | 12.9% |
| 軽度認知障害(MCI) | 564.3万人 | 15.4% |
| 合計 | 約1,036万人 | 約28% |
つまり、65歳以上の約3.5人に1人が認知症またはその前段階にあることになります。厚生労働省はこの数字をもとに「誰もが認知症になり得る」という認識を示しています。
出典:厚生労働省「認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計」(令和5年度老人保健事業推進費等補助金/九州大学 二宮利治教授の研究をもとに厚生労働省作成)
なお、以前は「2025年に認知症は約700万人・5人に1人」という推計が広く引用されていました。これは2012年の調査に基づく古い推計であり、2022年に実施された最新の有病率調査(福岡県久山町など4地域の悉皆調査)により上記の数値へ更新されています。
認知症になると法律上「判断能力がない」とみなされ、以下の問題が発生します。
| できなくなること | 具体例 |
|---|---|
| 銀行口座の引き出し | 介護費用・生活費が引き出せない |
| 不動産の売却 | 自宅を売って施設入居費用に充てられない |
| 定期預金の解約 | まとまった資金が使えない |
| 保険の解約 | 保険金を受け取れない |
家族信託を事前に結んでおけば、認知症になっても受託者(子)が代わりにこれらの手続きを行えます。
実際にあるケース: 「父が認知症になり銀行口座が凍結された。介護施設の費用が毎月15万円かかるのに、引き出せない…」という相談は少なくありません。
家族信託はこうした事態を防ぐ「転ばぬ先の杖」です。
家族信託の費用相場
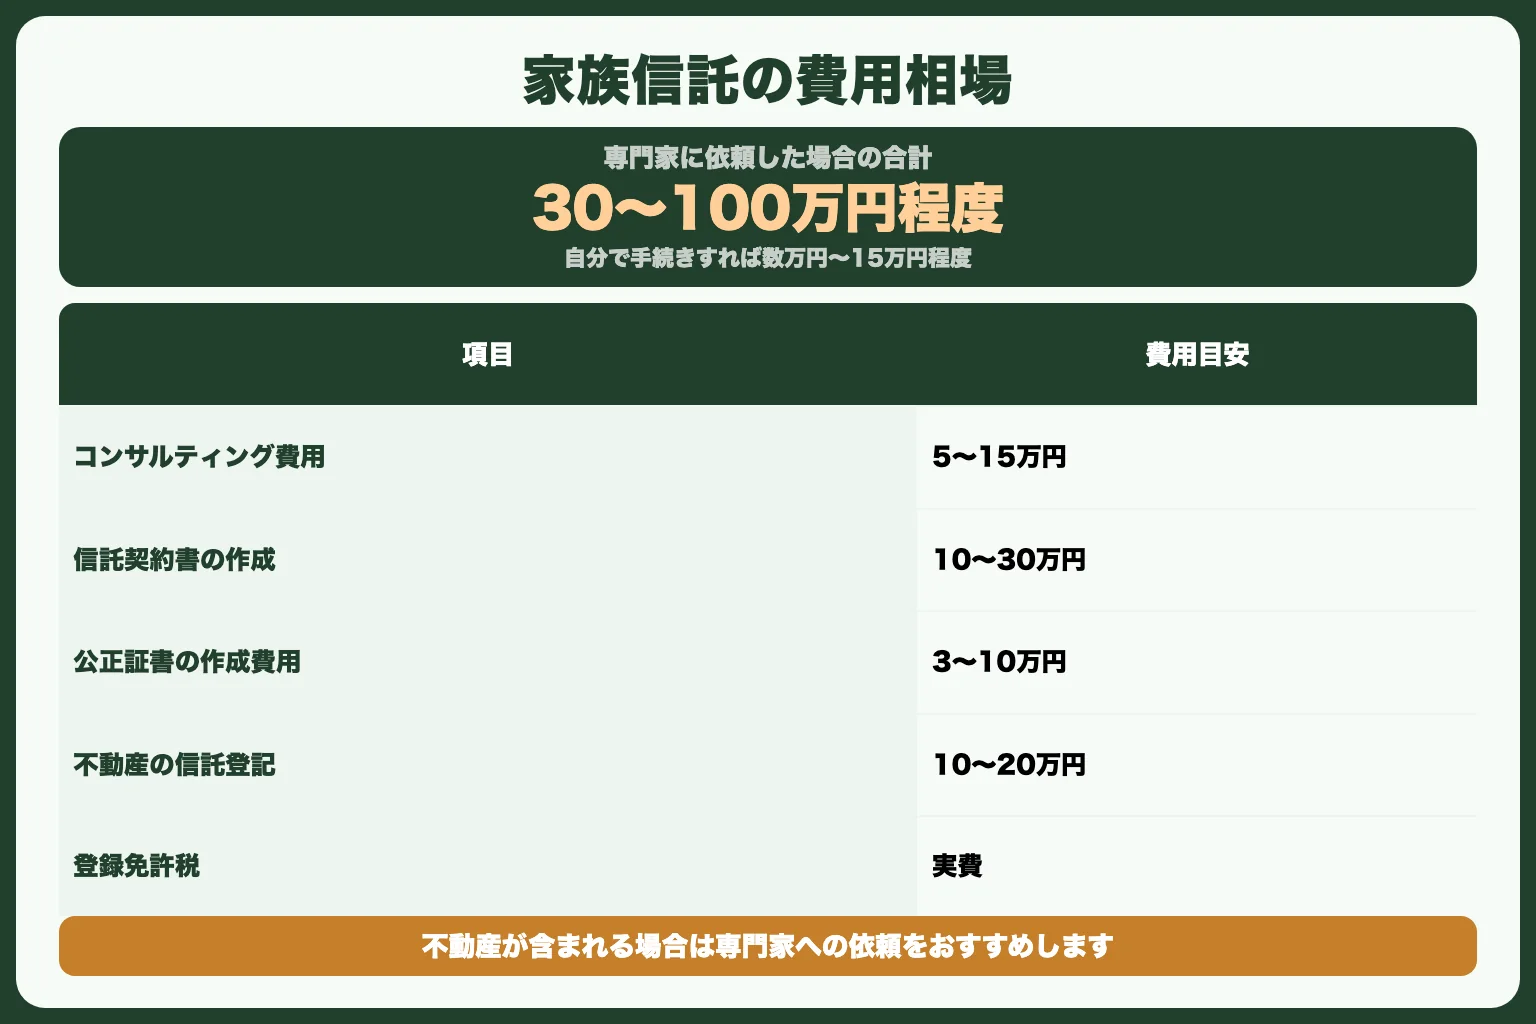
家族信託にかかる費用は、「自分で手続きする場合」と「専門家に依頼する場合」で大きく異なります。
専門家(司法書士・弁護士)に依頼する場合
| 項目 | 費用目安 |
|---|---|
| コンサルティング費用 | 5〜15万円 |
| 信託契約書の作成 | 10〜30万円 |
| 公正証書の作成費用 | 3〜10万円 |
| 不動産の信託登記 | 10〜20万円 |
| 登録免許税(固定資産評価額の0.4%) | 実費 |
| 合計 | 30〜100万円程度 |
自分で手続きする場合
| 項目 | 費用目安 |
|---|---|
| 公正証書の作成費用 | 3〜10万円 |
| 登録免許税 | 実費 |
| 合計 | 数万円〜15万円程度 |
自分で手続きする場合は大幅に費用を抑えられますが、契約書の内容に不備があると将来トラブルになるリスクがあります。財産額が大きい場合や不動産が含まれる場合は、専門家への依頼をおすすめします。
家族信託のメリット5つ
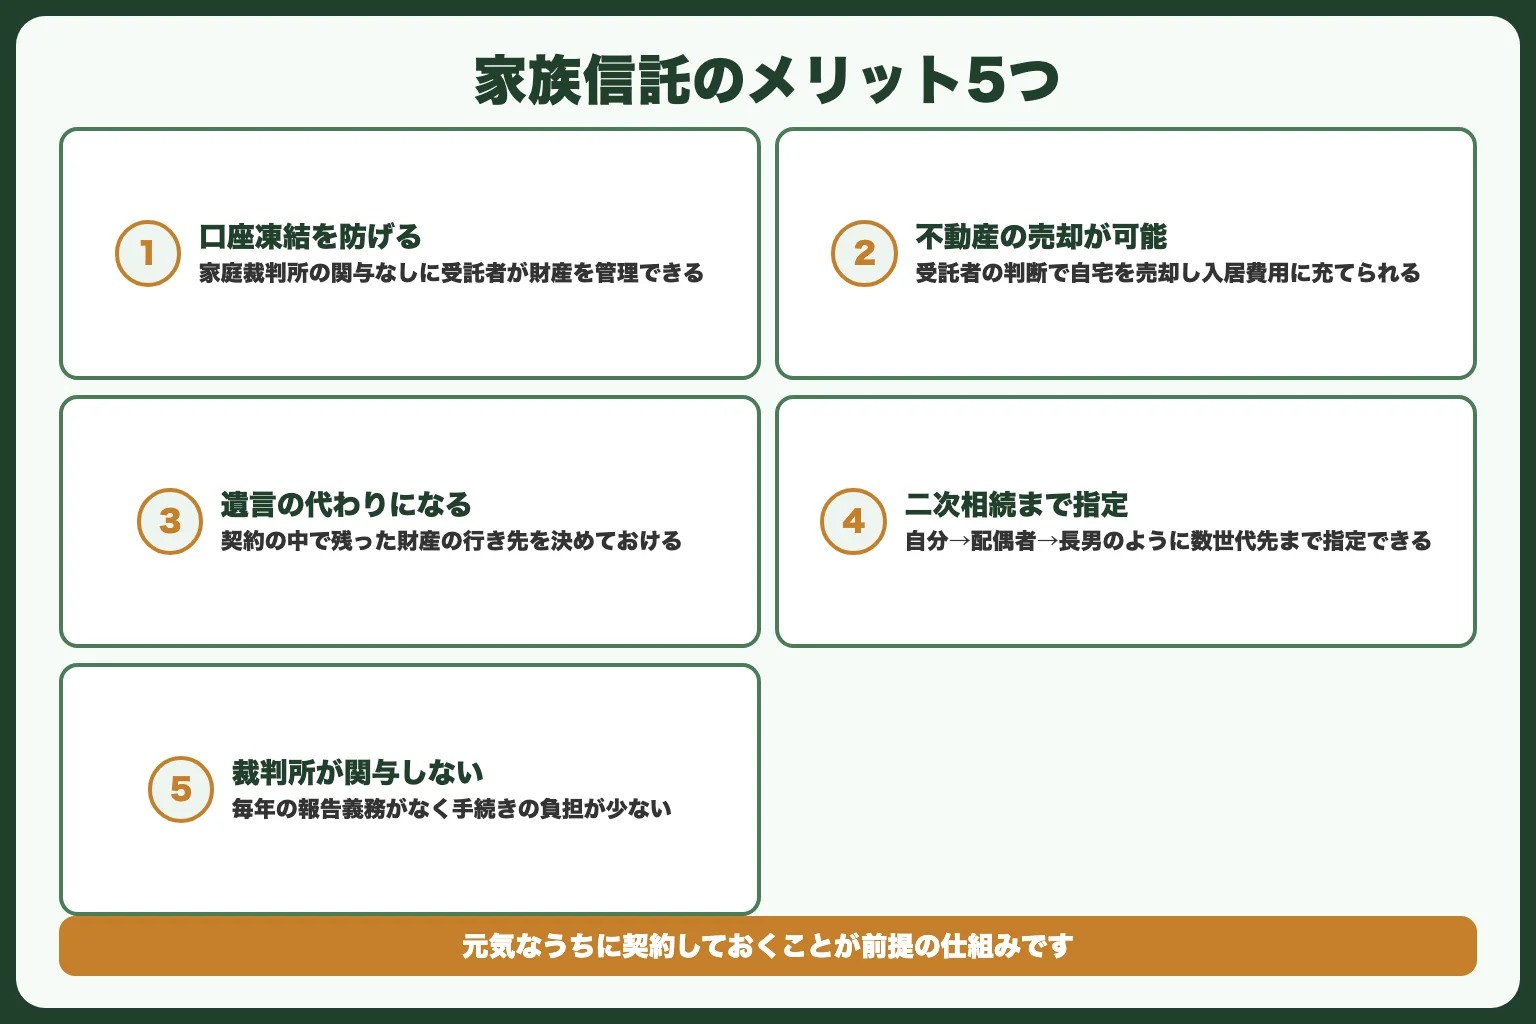
1. 認知症になっても口座凍結を防げる
最大のメリットです。成年後見制度と違い、家庭裁判所の関与なしに受託者が柔軟に財産を管理できます。
2. 不動産の売却・活用がスムーズ
受託者の判断で自宅を売却して介護施設の入居費用に充てるなど、柔軟な対応が可能です。
3. 遺言の代わりになる(遺言代用信託)
信託契約の中で「親が亡くなったら、残った財産は長男に」と決めておけば、遺言書を別途作成する手間が省けます。
4. 二次相続まで指定できる
遺言では「自分の次」までしか決められませんが、家族信託では「自分→配偶者→長男」のように数世代先まで指定できます。
5. 裁判所が関与しないため柔軟
成年後見制度のように毎年の報告義務や裁判所の監督がないため、手続きの負担が少なく、自由度の高い運用ができます。
家族信託のデメリット・注意点
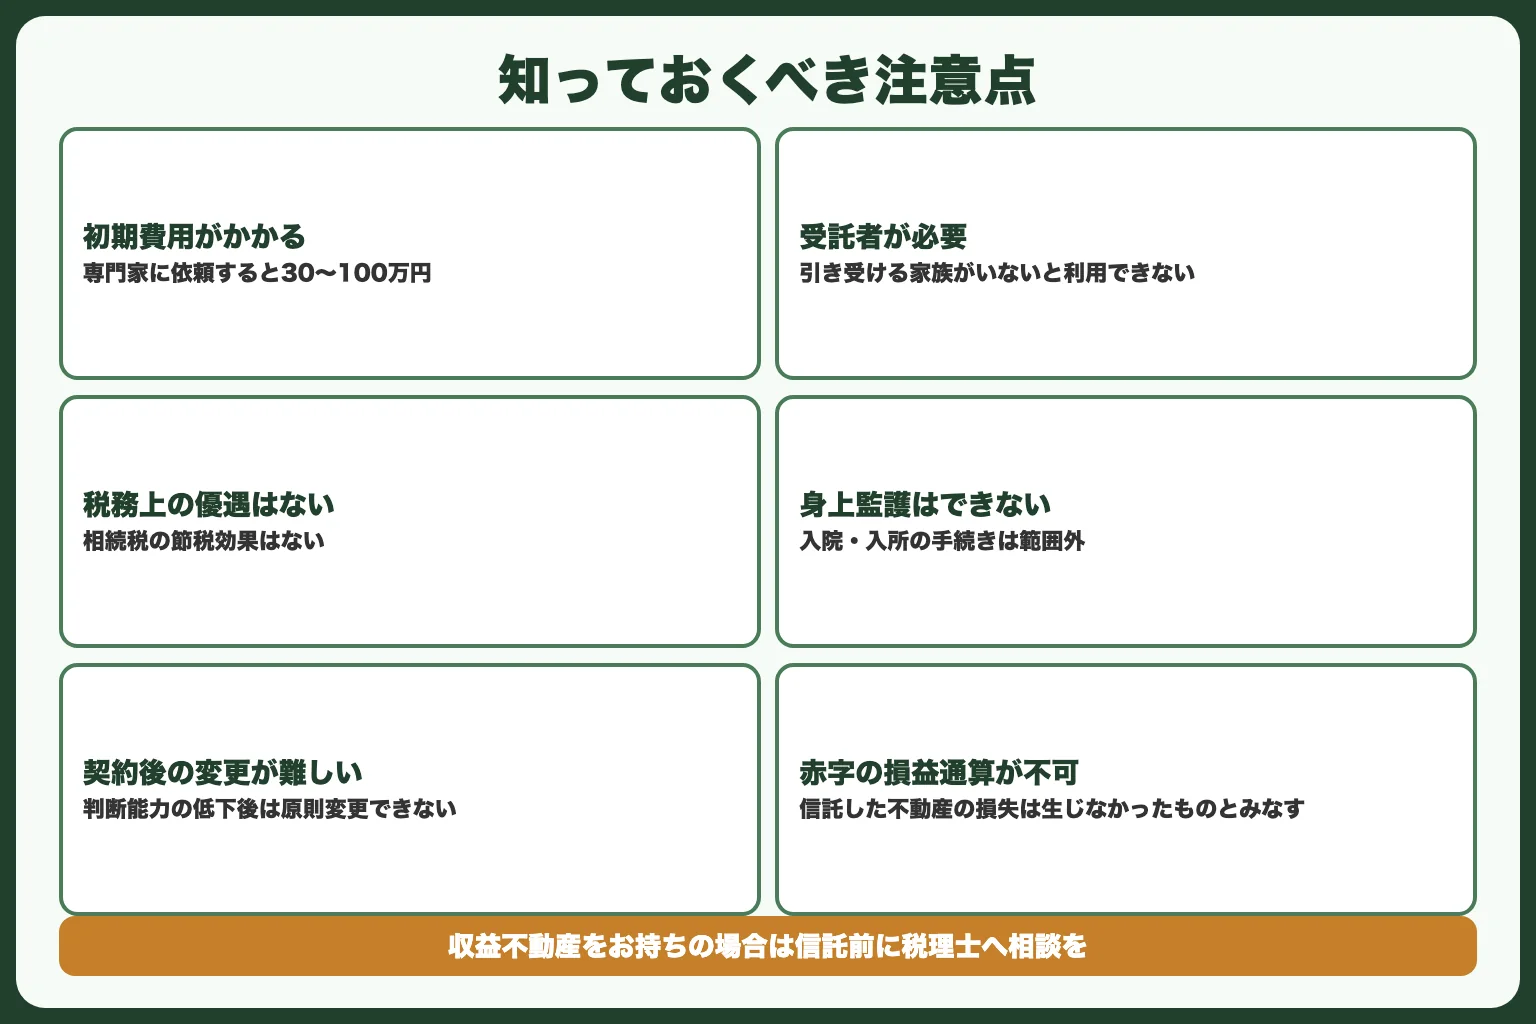
メリットが多い家族信託ですが、知っておくべきデメリットもあります。
1. 初期費用がかかる
専門家に依頼すると30〜100万円の費用がかかります。ただし、認知症による口座凍結のリスクを考えると、長期的にはコスト以上のメリットがある場合が多いです。
2. 受託者を引き受ける家族が必要
信頼できる家族がいない場合は、家族信託を利用できません。兄弟間の関係が悪い場合も、受託者選びでトラブルになることがあります。
3. 税務上の優遇はない
家族信託自体に相続税の節税効果はありません。あくまで「管理の仕組み」であり、節税対策は別途検討が必要です。
4. 身上監護はできない
入院手続きや施設の入所契約など、本人の身の回りに関する手続き(身上監護)は家族信託の範囲外です。身上監護が必要な場合は、成年後見制度との併用を検討しましょう。
5. 契約後の変更が難しい
一度契約を結ぶと、委託者の判断能力が低下した後は原則として変更できません。契約内容は慎重に決める必要があります。
6. 収益不動産の赤字を他の所得と相殺できない
アパートや駐車場などの収益不動産を信託する場合、必ず知っておくべき落とし穴です。
通常、賃貸物件で赤字(不動産所得の損失)が出た場合は、給与所得など他の所得と相殺して所得税を減らすことができます。これを損益通算といいます。
ところが信託した不動産では、これができません。租税特別措置法は、信託から生じた不動産所得の損失について次のように定めています。
当該損失の金額に相当する金額は、(中略)生じなかつたものとみなす
— 租税特別措置法 第41条の4の2(特定組合員等の不動産所得に係る損益通算等の特例)
「生じなかったものとみなす」とされるため、他の所得と相殺できないだけでなく、翌年以降に赤字を繰り越すこともできません。
さらに注意が必要なのは、信託した物件と信託していない物件の間でも赤字を相殺できない点です。大規模修繕を予定している物件を信託すると、修繕費で出た赤字が税務上まったく活かせない、という事態が起こり得ます。
収益不動産をお持ちの場合は、信託する前に必ず税理士に相談してください。
7. 受託者になる子に、法律上の義務が生じる
「家族に任せるだけ」という印象がありますが、受託者は信託法上の義務を負います。引き受ける子の負担を、契約前に家族で共有しておくことが大切です。
| 義務 | 根拠条文 | 具体的な内容 |
|---|---|---|
| 帳簿等の作成義務 | 信託法37条1項 | 信託財産に関する帳簿を作成する |
| 貸借対照表等の作成義務 | 信託法37条2項 | 毎年1回、貸借対照表・損益計算書を作成する |
| 報告義務 | 信託法37条3項 | 作成した内容を受益者に報告する |
| 書類の保存義務 | 信託法37条4項・5項 | 作成日から10年間保存する |
| 分別管理義務 | 信託法34条 | 信託財産と自分の財産を分けて管理する |
特に見落とされやすいのが分別管理義務です。信託した親のお金を、受託者である子が自分の口座で管理することは認められません。信託専用の口座(信託口口座)を用意し、生活費と混ざらないよう管理し続ける必要があります。
根拠:信託法(平成18年法律第108号)
受託者が財産を使い込まないか心配なときは
家族信託を検討するご家庭で最も多い不安が、「財産を任された子が、勝手に使ってしまわないか」というものです。特に兄弟がいる場合、受託者にならなかった兄弟から不安の声が上がることがあります。
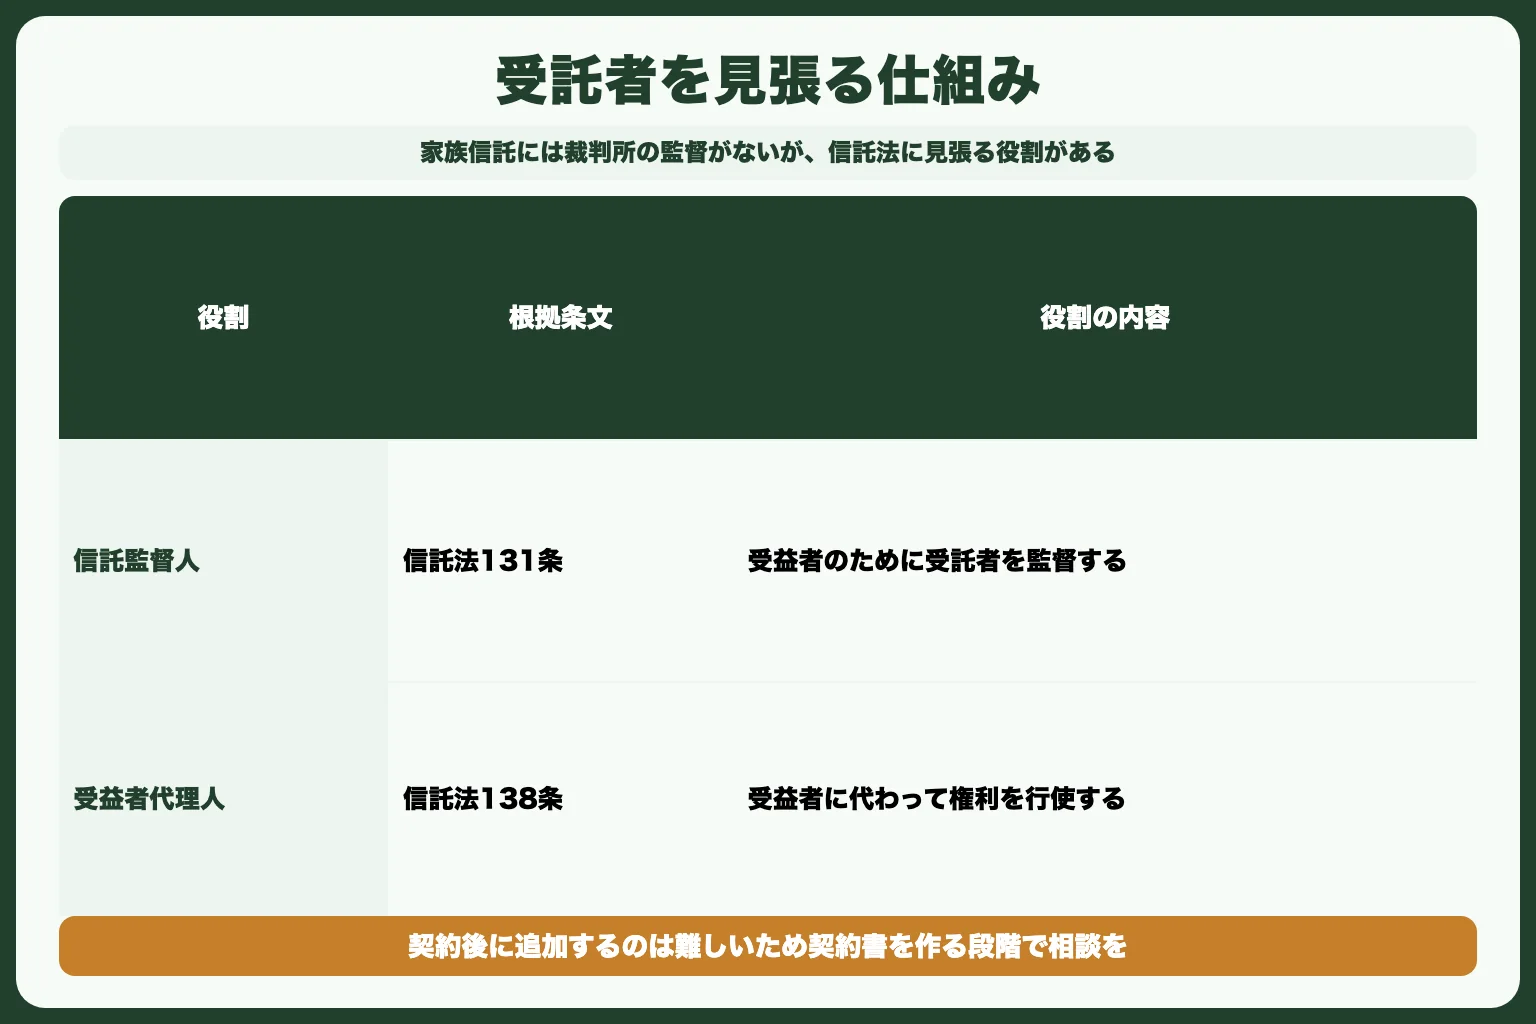
成年後見制度と違い、家族信託には裁判所の監督がありません。しかし信託法には、受託者を見張る役割を置く仕組みが用意されています。
| 役割 | 根拠条文 | どんな人が就くか | 役割の内容 |
|---|---|---|---|
| 信託監督人 | 信託法131条 | 司法書士・弁護士など第三者 | 受益者のために受託者を監督する |
| 受益者代理人 | 信託法138条 | 親族や専門家 | 受益者に代わって権利を行使する |
信託監督人を置いておけば、専門家が定期的に受託者の管理状況をチェックします。受託者が作成した帳簿(信託法37条)を確認してもらう形が一般的です。
受益者代理人は、受益者本人(親)の判断能力が低下したあと、その代わりに受託者へ報告を求めたり是正を求めたりできる立場です。
どちらも信託契約書の中であらかじめ定めておく必要があります。契約後に追加するのは難しいため、家族の中に少しでも不安がある場合は、契約書を作る段階で専門家に相談してください。
相談者さん弟に任せることになりそうですが、正直ちょっと不安で…。こんなこと言い出しにくいのですが。
編集部言い出しにくいお気持ちはよくわかります。ただ「信じていないから」ではなく「弟さんを守るため」と伝えてみてください。監督人がいれば、後から他の親族に疑われたときに受託者本人の潔白を証明できます。実は受託者側にとってもメリットのある仕組みなんです。
家族信託と成年後見制度の違い
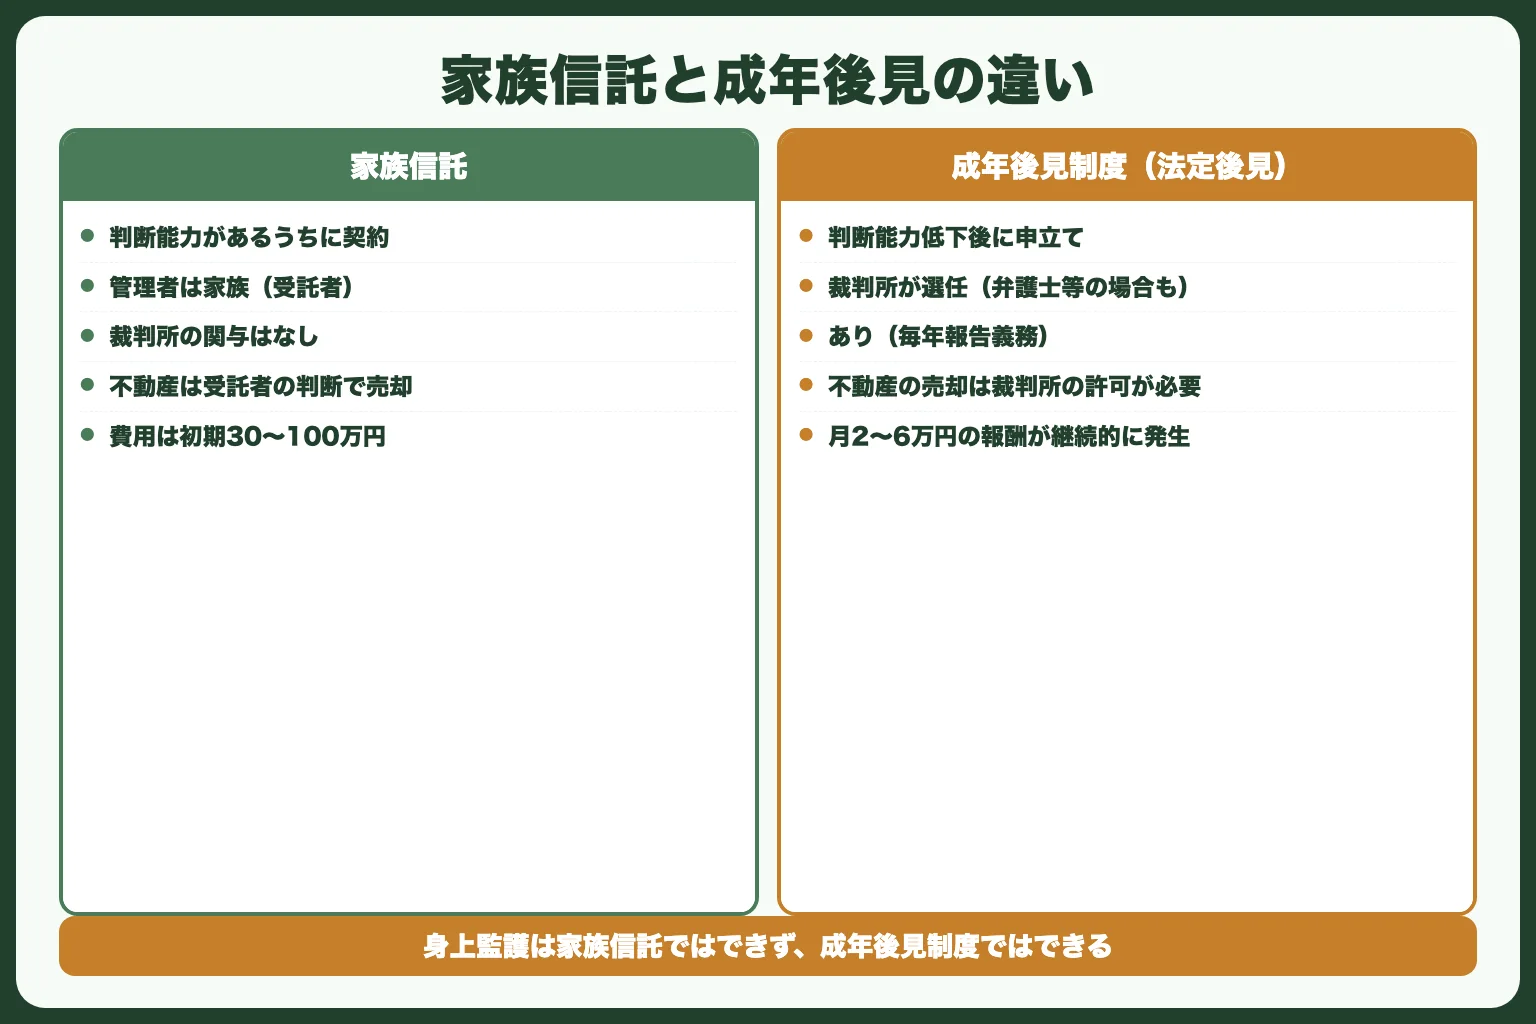
認知症対策として比較されることが多い「家族信託」と「成年後見制度」。それぞれの違いを表で整理しました。
| 項目 | 家族信託 | 成年後見制度(法定後見) |
|---|---|---|
| 開始時期 | 判断能力があるうちに契約 | 判断能力低下後に申立て |
| 管理者 | 家族(受託者) | 裁判所が選任(弁護士等の場合も) |
| 裁判所の関与 | なし | あり(毎年報告義務) |
| 不動産の売却 | 受託者の判断で可能 | 裁判所の許可が必要 |
| 費用 | 初期30〜100万円 | 月2〜6万円の報酬が継続的に発生 |
| 身上監護 | できない | できる |
| 柔軟性 | 高い | 低い(裁判所の監督下) |
| 二次相続の指定 | できる | できない |
結論: 元気なうちに備えるなら「家族信託」、すでに判断能力が低下しているなら「成年後見制度」という使い分けが基本です。
※ どちらの制度が適しているかは個別の状況によります。専門家(司法書士・弁護士)に相談されることをおすすめします。
家族信託が向いている家庭
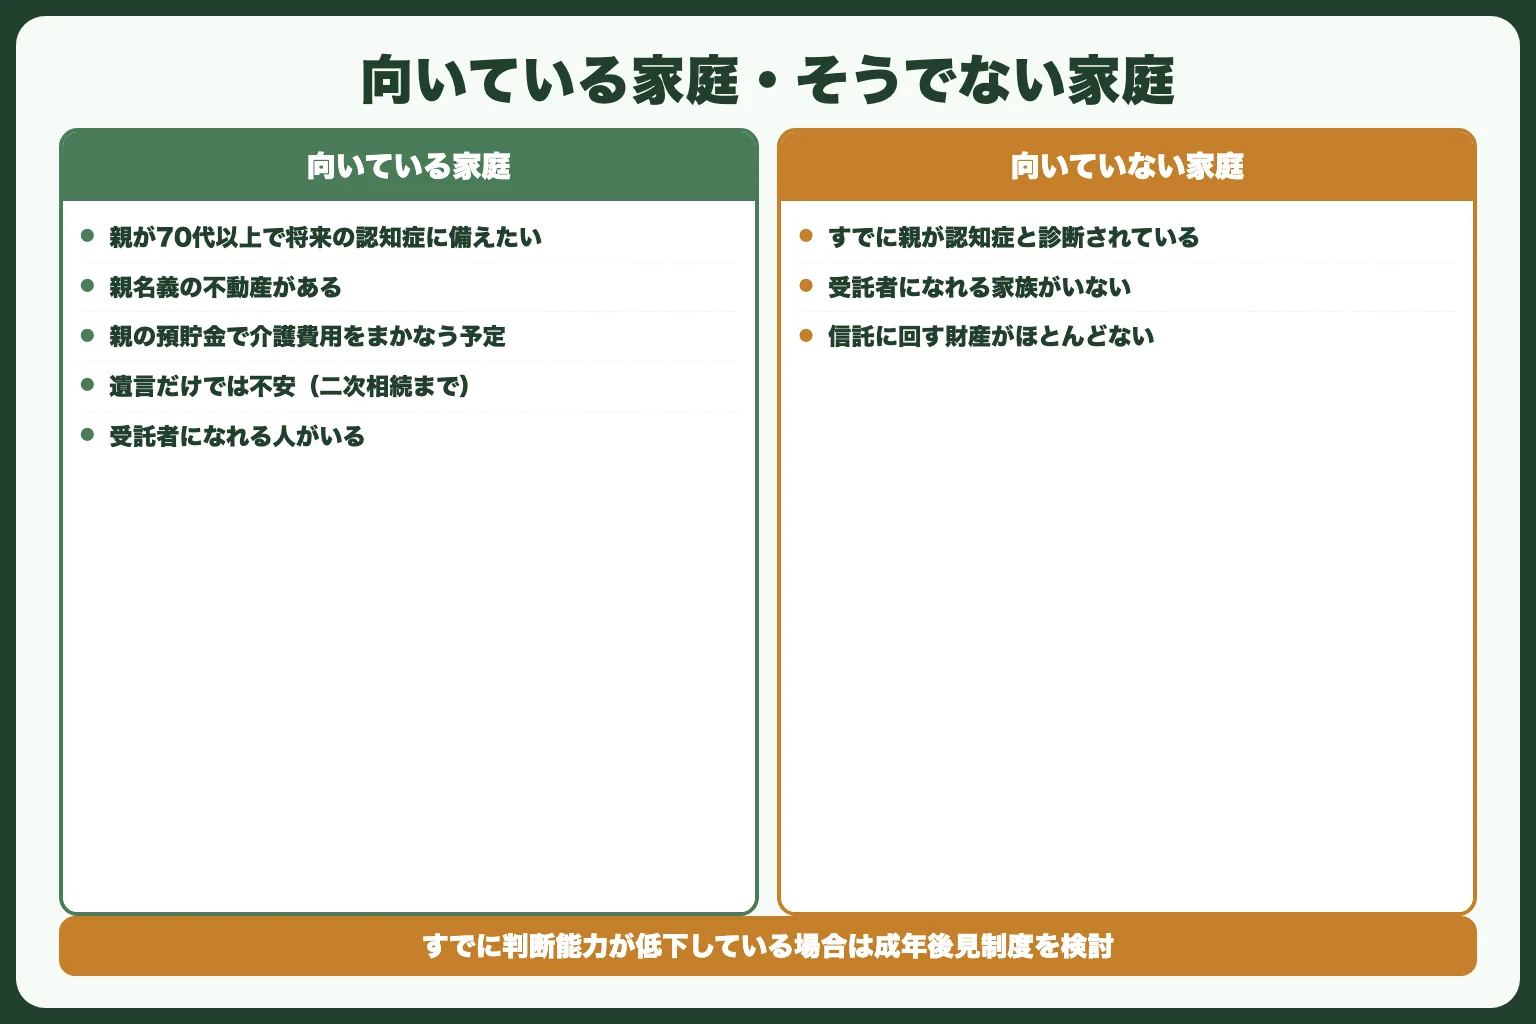
以下に当てはまるご家庭は、家族信託の検討をおすすめします。
向いている家庭:
- 親が70代以上で、将来の認知症に備えたい
- 親名義の不動産があり、いずれ売却や活用を考えている
- 親の預貯金で介護費用をまかなう予定がある
- 遺言だけでは不安(二次相続まで決めたい)
- 兄弟間の信頼関係があり、受託者になれる人がいる
向いていない家庭:
- すでに親が認知症と診断されている(→成年後見制度を検討)
- 受託者になれる家族がいない
- 信託に回す財産がほとんどない
家族信託の手続きの流れ
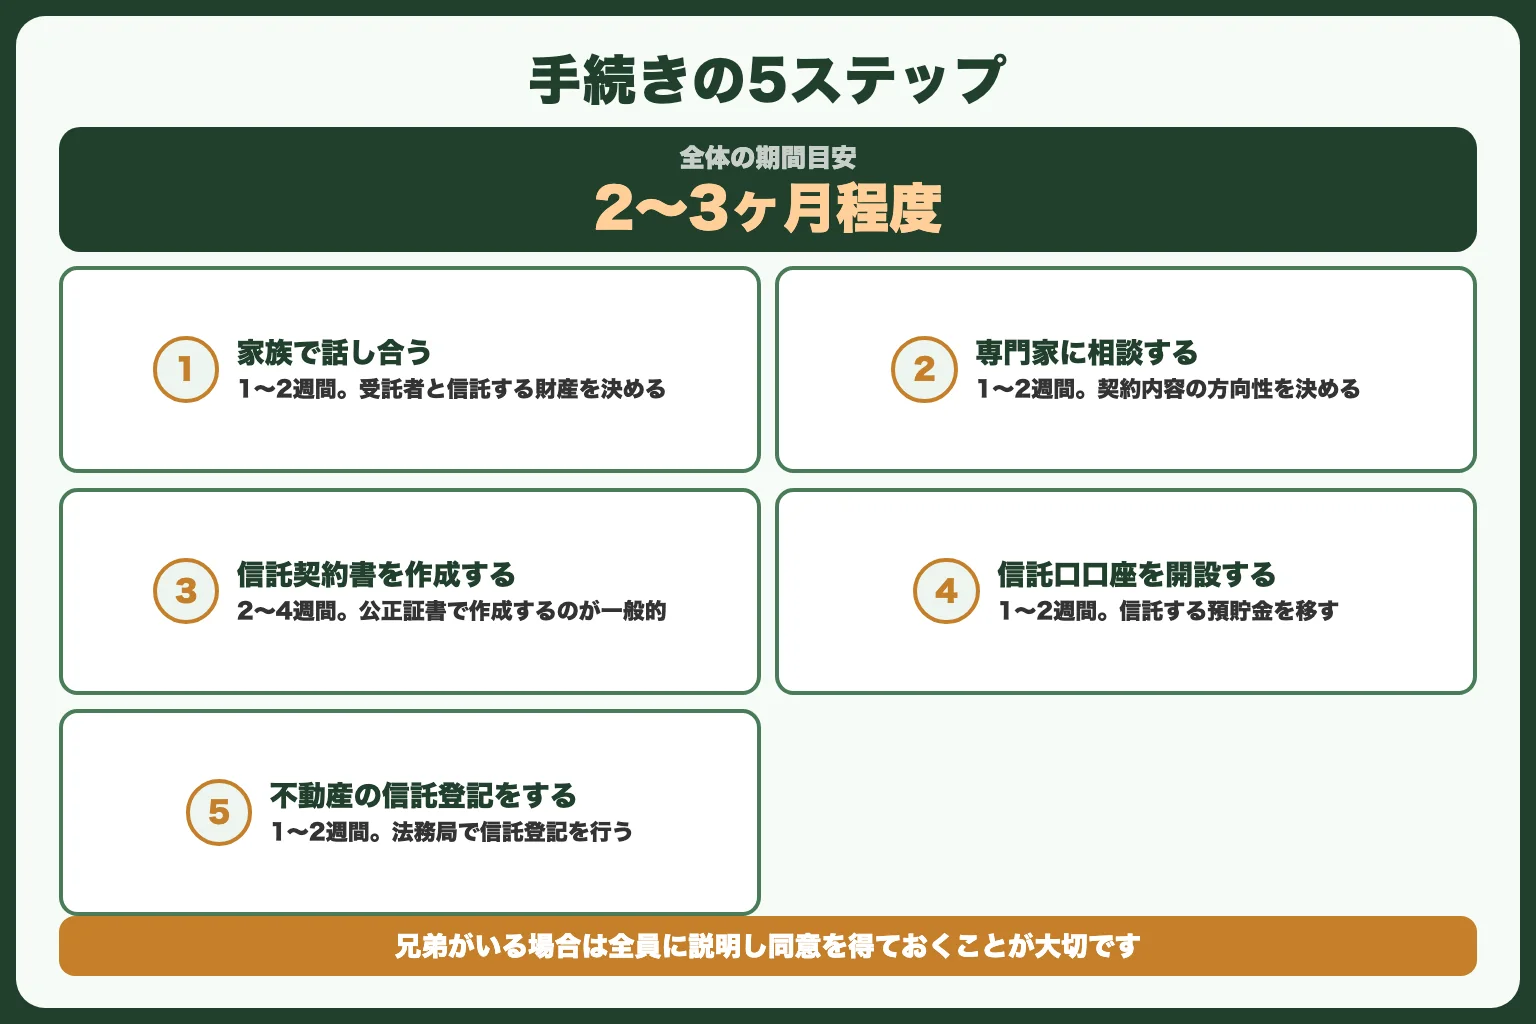
家族信託の一般的な手続きの流れは以下のとおりです。
ステップ1:家族で話し合う(1〜2週間)
まず、親と子で「なぜ家族信託が必要か」「誰が受託者になるか」「どの財産を信託するか」を話し合います。兄弟がいる場合は全員に説明し、同意を得ておくことが大切です。
ステップ2:専門家に相談する(1〜2週間)
司法書士や弁護士に相談し、家族信託が適切かどうか、契約内容の方向性を決めます。初回相談は無料の事務所も多いです。
ステップ3:信託契約書を作成する(2〜4週間)
専門家と相談しながら、信託契約書を作成します。公正証書で作成するのが一般的です。
ステップ4:信託口口座を開設する(1〜2週間)
受託者名義の「信託口口座」を銀行で開設し、信託する預貯金を移します。
ステップ5:不動産の信託登記をする(1〜2週間)
不動産がある場合は、法務局で信託登記を行います。
全体の期間目安: 2〜3ヶ月程度
よくある質問(FAQ)
Q. 家族信託はいくらから利用できますか?
A. 金額の下限はありません。ただし、専門家への依頼費用(30〜100万円)を考えると、信託する財産が1,000万円以上あるケースで検討される方が多いです。
Q. 家族信託は自分でもできますか?
A. 法律上は可能です。ただし、契約書の不備による将来のトラブルリスクがあるため、少なくとも専門家のチェックを受けることをおすすめします。
Q. 認知症になってからでは遅いですか?
A. はい。家族信託は委託者(親)に判断能力があることが前提です。認知症が進行してからでは契約が無効になる可能性があります。「まだ元気なうち」に始めることが重要です。
Q. 家族信託に税金はかかりますか?
A. 信託設定時に贈与税はかかりません(受益者=委託者の場合)。ただし、信託財産から生じる収入には所得税がかかり、委託者が亡くなった場合は相続税の対象になります。
Q. 受託者が先に亡くなった場合はどうなりますか?
A. 信託契約の中で「後継受託者」を定めておけば、自動的に次の受託者に引き継がれます。定めていない場合は、委託者と受益者の合意で新しい受託者を選びます。
Q. 家族信託は何歳から始めるべきですか?
A. 年齢の決まりはありません。重要なのは年齢ではなく「契約内容を理解して判断できる状態か」です。家族信託は契約なので、判断能力が低下してからでは結べません。
実務上は、親が70代のうちに検討を始めるご家庭が多い傾向にあります。ただし2022年の調査では65歳以上の約15.4%が軽度認知障害(MCI)の段階にあると推計されており、「まだ元気だから」と先延ばしにするうちに契約が難しくなるケースもあります。親御さんが元気なうちに、家族で話題にしておくことをおすすめします。
Q. 家族信託を使えば遺留分を回避できますか?
A. 回避できると考えるのは危険です。
遺留分とは、配偶者や子などに法律上保障されている最低限の取り分のことです。「信託にすれば遺留分の請求を避けられる」と説明されることがありますが、実際には遺留分を潜脱する目的の信託契約について、その一部を公序良俗違反として無効と判断した裁判例があります(東京地裁 平成30年9月12日判決)。
ただし、この判決は控訴審で和解となっており、最高裁による確定した判断は示されていません。現時点では「信託と遺留分の関係は法的に決着していない」というのが正確な状況です。
特定の相続人の取り分を大きく減らす設計を考えている場合は、将来の紛争リスクが高いため、必ず弁護士に相談してください。
Q. 空き家や農地も信託できますか?
A. 空き家は信託できます。むしろ「親が施設に入り、実家が空き家になったが、親が認知症で売却できない」という事態を防ぐために家族信託が使われることは多いです。
一方農地は原則として信託できません。農地法第3条2項3号は、「信託の引受けにより」農地の権利が取得される場合には農業委員会の許可をすることができないと定めているためです(農業協同組合や農地中間管理機構が行う信託事業などは例外)。
親名義の土地に農地が含まれている場合は、その部分だけ信託から外す、あるいは農地転用を検討するなど別の対応が必要です。司法書士・行政書士に個別相談してください。
まとめ
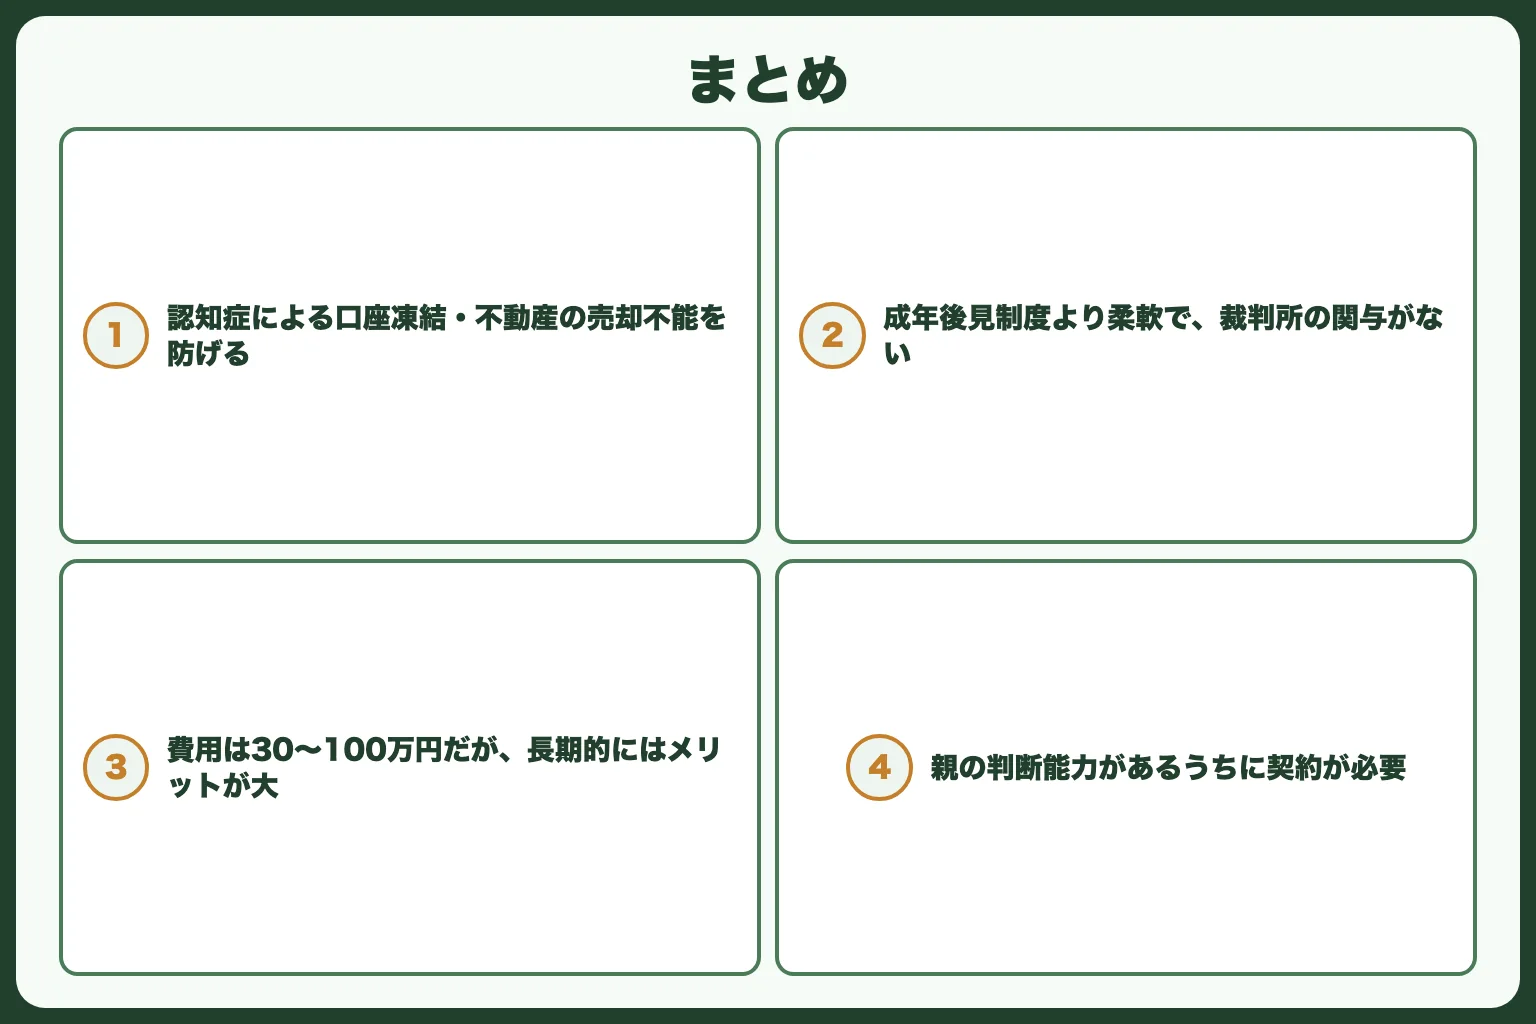
家族信託は、親が元気なうちに子に財産管理を託す仕組みです。
- 認知症による口座凍結・不動産の売却不能を防げる
- 成年後見制度より柔軟で、裁判所の関与がない
- 費用は30〜100万円だが、長期的にはメリットが大きい
- 親の判断能力があるうちに契約が必要
「まだ大丈夫」と思っている間に準備を始めることが、家族信託で最も大切なことです。まずは無料相談で、ご家庭に合った方法を確認してみてはいかがでしょうか。
姉妹サイト「家族葬ガイド」では、葬儀後の相続手続きについても解説しています。