認知症の親の財産管理|家族信託と成年後見制度の違いを比較
 相談者さん
親が認知症になったら、銀行口座が凍結されるって本当?今のうちに何か対策しておくべき?
 編集部
はい、認知症が進むと口座凍結のリスクがあります。でも、事前に備えておけば防げます。この記事で選択肢をわかりやすくご紹介しますね。
【最短回答】認知症の親の財産管理はどうする?
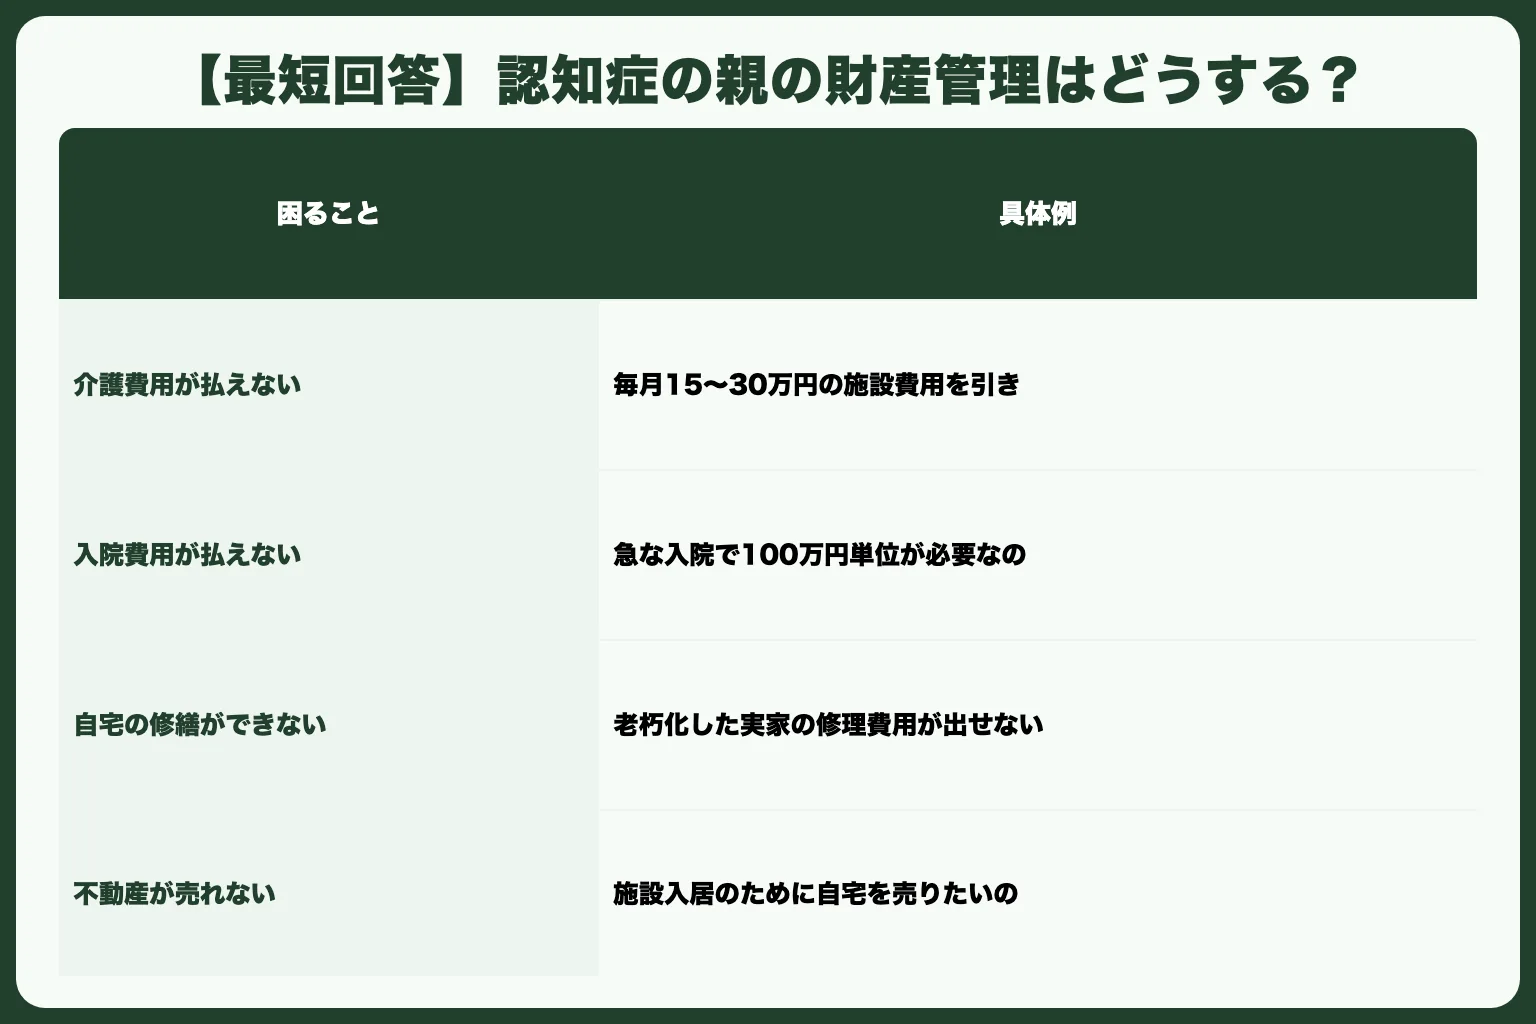
まだ判断能力があるなら「家族信託」、すでに低下しているなら「成年後見制度」が基本です。
- 家族信託 → 元気なうちに契約。柔軟で費用も安い
- 成年後見制度 → 判断能力低下後でも使える。裁判所の管理下
- 何もしないリスク → 口座凍結・不動産売却不能
※ 認知症の財産管理は法律・医療に関わる問題です。必ず司法書士・弁護士などの専門家にご相談ください。
認知症になるとお金が使えなくなる?口座凍結の実態
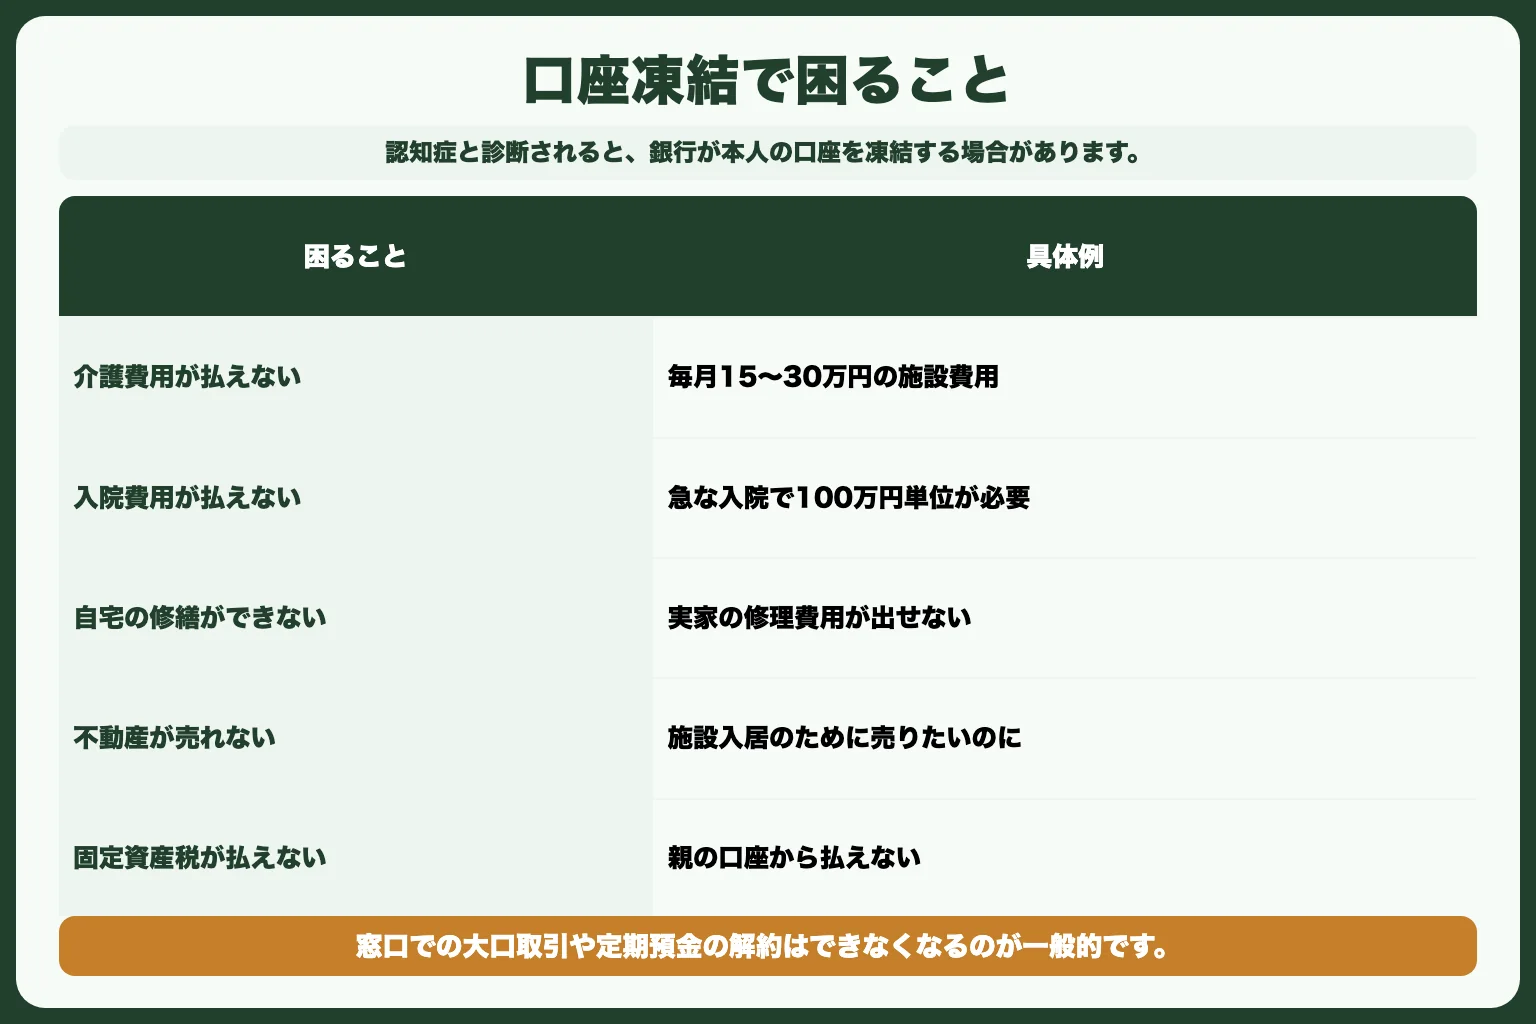
認知症と診断されると、銀行が本人の口座を凍結する場合があります。これは「本人の財産を守る」ための措置ですが、家族にとっては大きな問題になります。
口座凍結で困る具体的なケース:
| 困ること | 具体例 |
|---|---|
| 介護費用が払えない | 毎月15〜30万円の施設費用を引き出せない |
| 入院費用が払えない | 急な入院で100万円単位が必要なのに口座が使えない |
| 自宅の修繕ができない | 老朽化した実家の修理費用が出せない |
| 不動産が売れない | 施設入居のために自宅を売りたいのに契約ができない |
| 固定資産税が払えない | 親名義の不動産の税金を親の口座から払えない |
全国銀行協会の調査によると、認知症の顧客への対応として多くの銀行が取引制限を設けています。キャッシュカードによる少額引き出しは可能でも、窓口での大口取引や定期預金の解約はできなくなるのが一般的です。
財産管理の方法は3つある
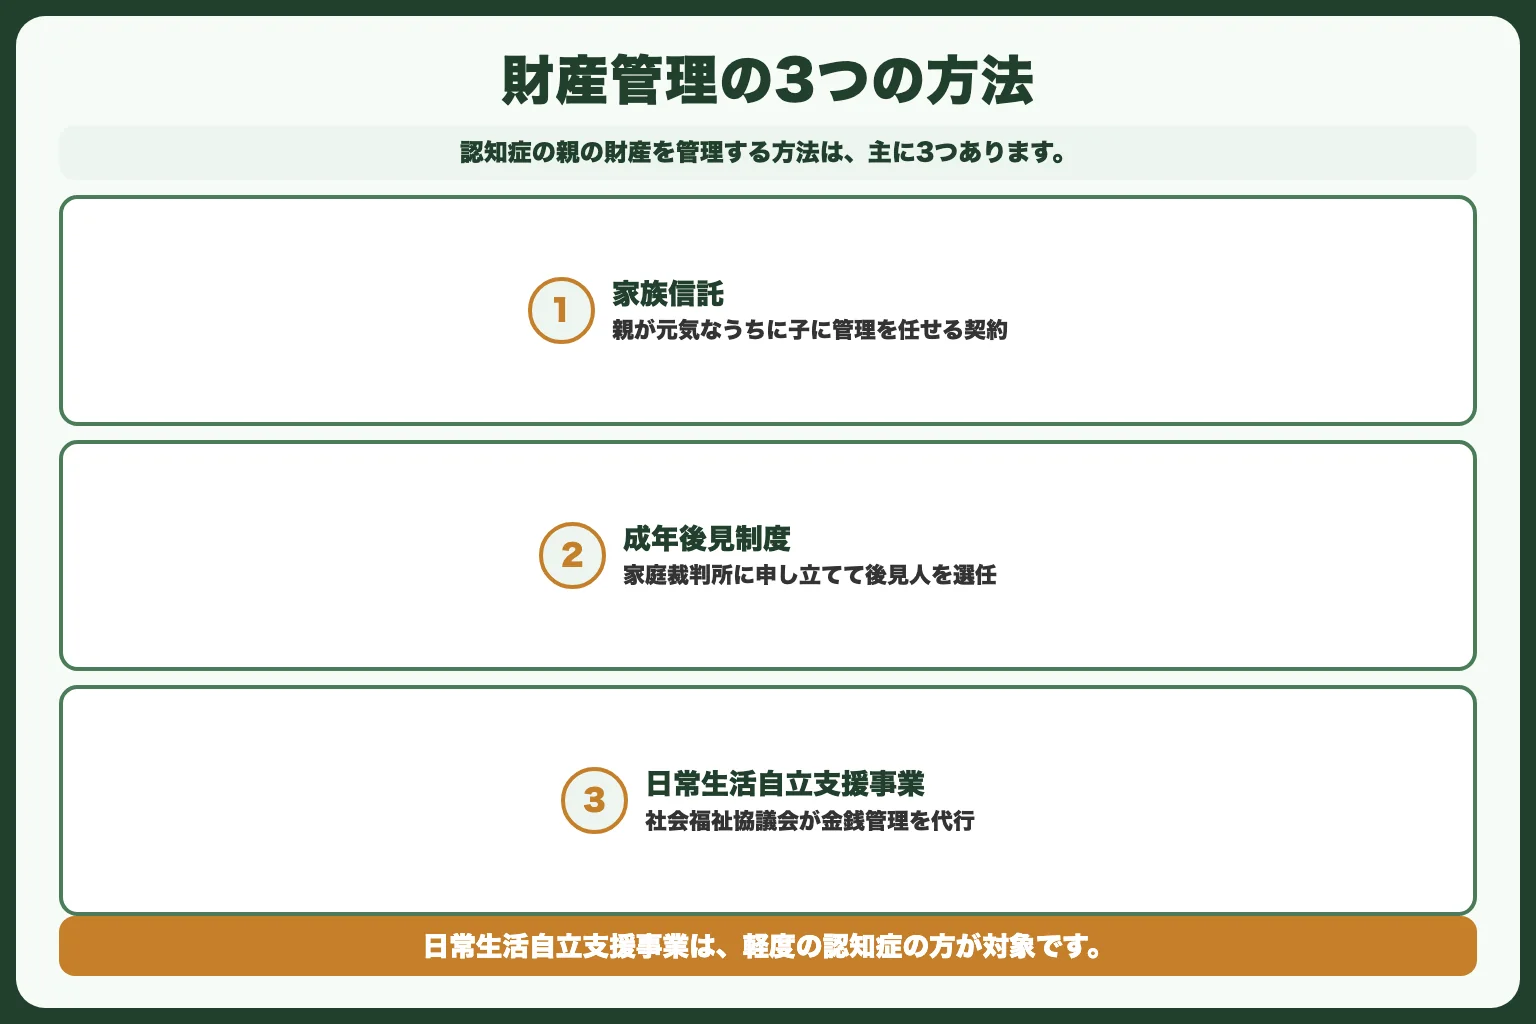
認知症の親の財産を管理する方法は、主に3つあります。
1. 家族信託(事前に契約が必要)
親が元気なうちに、子に財産の管理を任せる契約を結びます。認知症になっても受託者(子)が自由に財産を管理できます。
2. 成年後見制度(判断能力低下後でも可)
家庭裁判所に申し立てて、後見人を選任してもらいます。裁判所の監督下で財産を管理します。
3. 日常生活自立支援事業(軽度の認知症向け)
社会福祉協議会が提供するサービスで、福祉サービスの利用手続きや金銭管理を代行してもらえます。軽度の認知症で判断能力が多少ある方が対象です。
家族信託と成年後見制度の違い|比較表
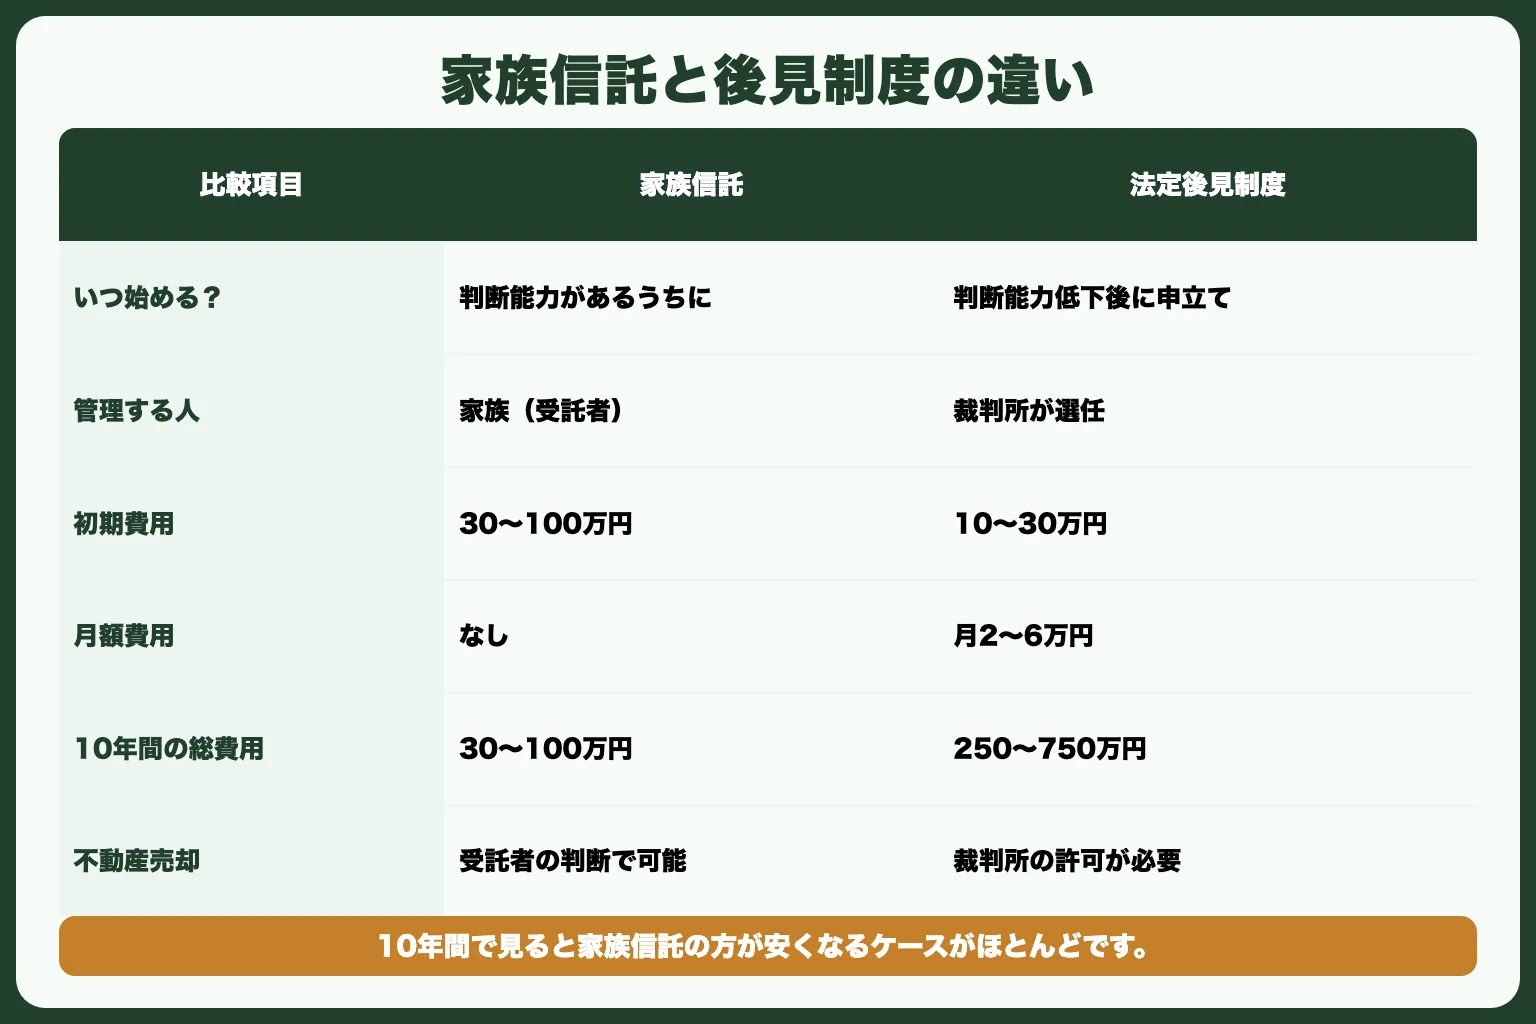
| 比較項目 | 家族信託 | 法定後見制度 | 任意後見制度 |
|---|---|---|---|
| いつ始める? | 判断能力があるうちに | 判断能力低下後に申立て | 判断能力があるうちに契約 |
| 管理する人 | 家族(受託者) | 裁判所が選任 | 本人が事前に選ぶ |
| 裁判所の関与 | なし | 毎年報告義務あり | 任意後見監督人がつく |
| 初期費用 | 30〜100万円 | 10〜30万円 | 10〜30万円 |
| 月額費用 | なし(家族が受託者の場合) | 月2〜6万円(専門家後見人の場合) | 月1〜3万円 |
| 10年間の総費用 | 30〜100万円 | 250〜750万円 | 130〜390万円 |
| 不動産売却 | 受託者の判断で可能 | 裁判所の許可が必要 | 監督人の同意が必要 |
| 柔軟性 | 高い | 低い | 中程度 |
| 身上監護 | できない | できる | できる |
| 遺産承継の指定 | できる | できない | できない |
費用面での比較が重要です。 成年後見制度は月額報酬が継続的にかかるため、10年間で見ると家族信託の方が大幅に安くなるケースがほとんどです。
家族信託が向いているケース
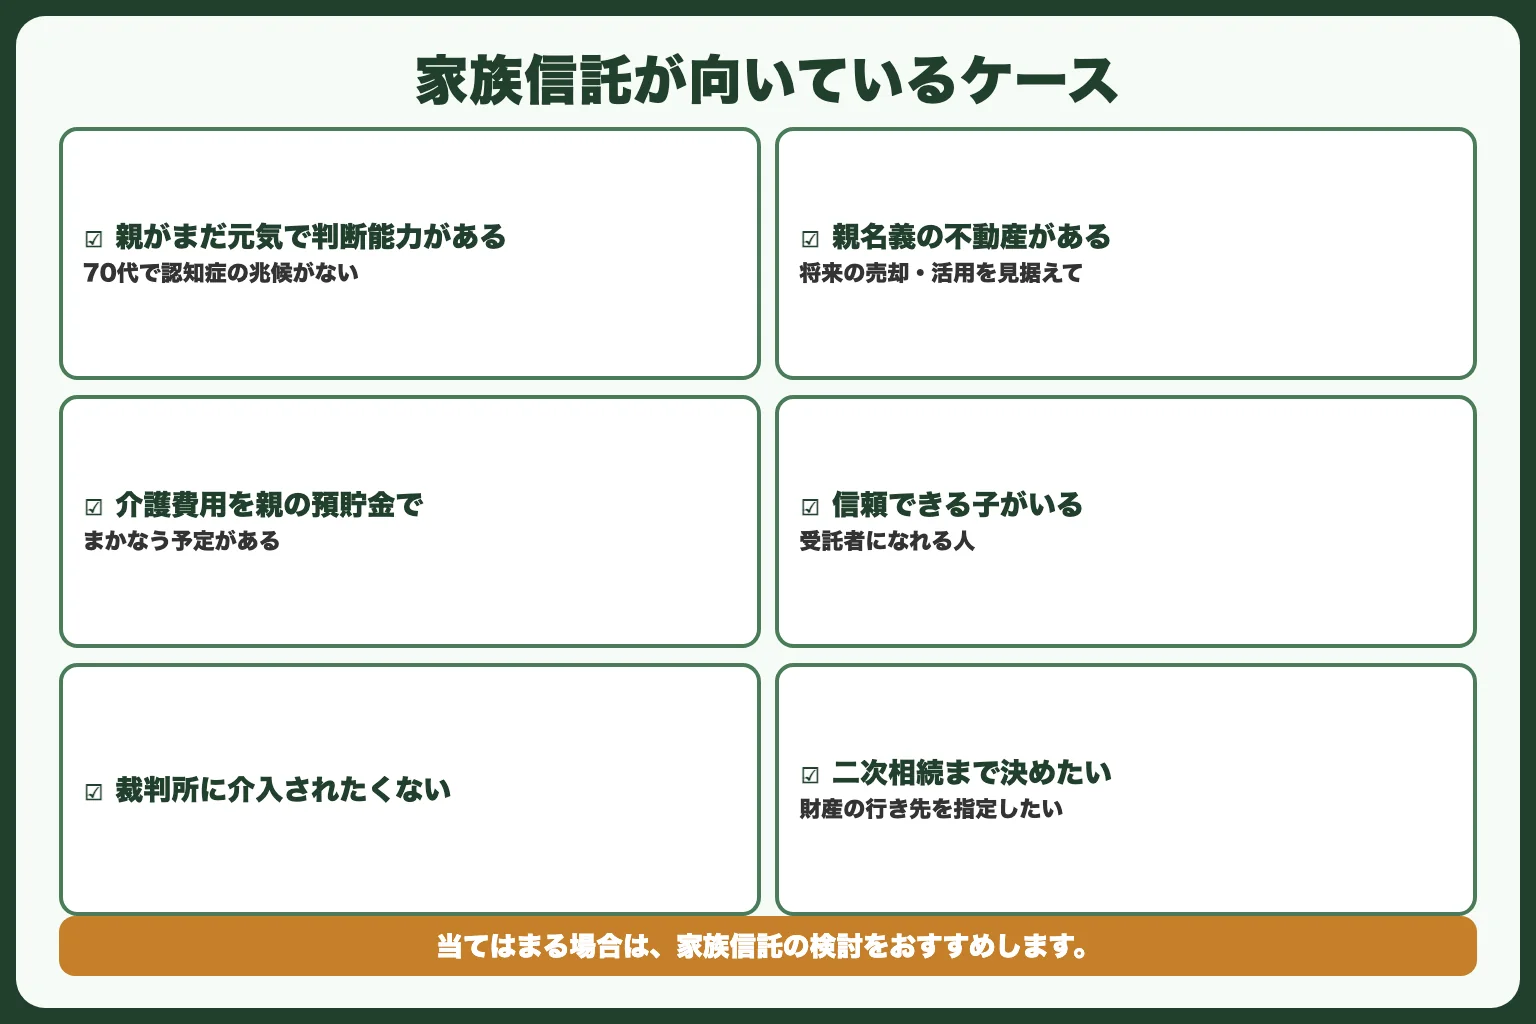
以下に当てはまる場合は、家族信託の検討をおすすめします。
- 親がまだ元気で判断能力がある(70代で認知症の兆候がない)
- 親名義の不動産がある(将来の売却・活用を見据えて)
- 介護費用を親の預貯金でまかなう予定
- 信頼できる子がいる(受託者になれる人)
- 裁判所に介入されたくない
- 二次相続まで財産の行き先を決めたい
成年後見制度が向いているケース
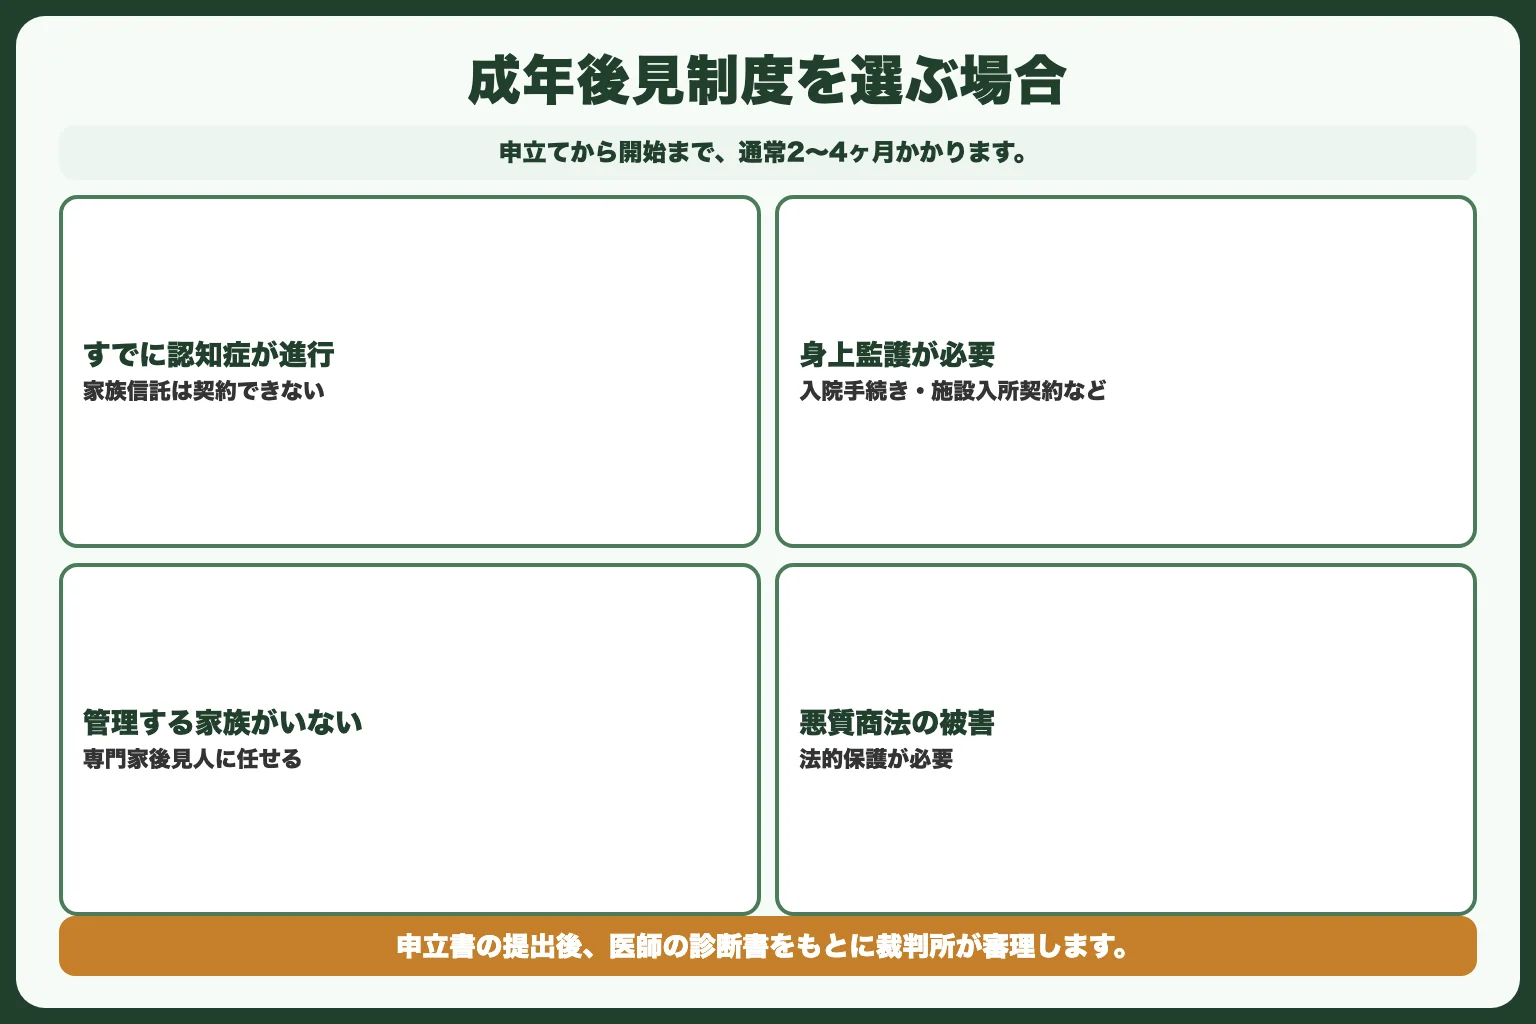
以下のケースでは、成年後見制度を選ぶことになります。
- すでに認知症が進行している(家族信託は契約できない)
- 身上監護が必要(入院手続き・施設入所契約など)
- 財産を管理する家族がいない(専門家後見人に任せる)
- 本人が悪質商法などの被害に遭っている(法的保護が必要)
成年後見制度の申立て手順
- 家庭裁判所に申立書を提出
- 裁判所が医師の診断書をもとに審理
- 後見人を選任(家族or専門家)
- 後見が開始(登記される)
申立てから開始まで、通常2〜4ヶ月かかります。
すでに認知症の親|今からできること
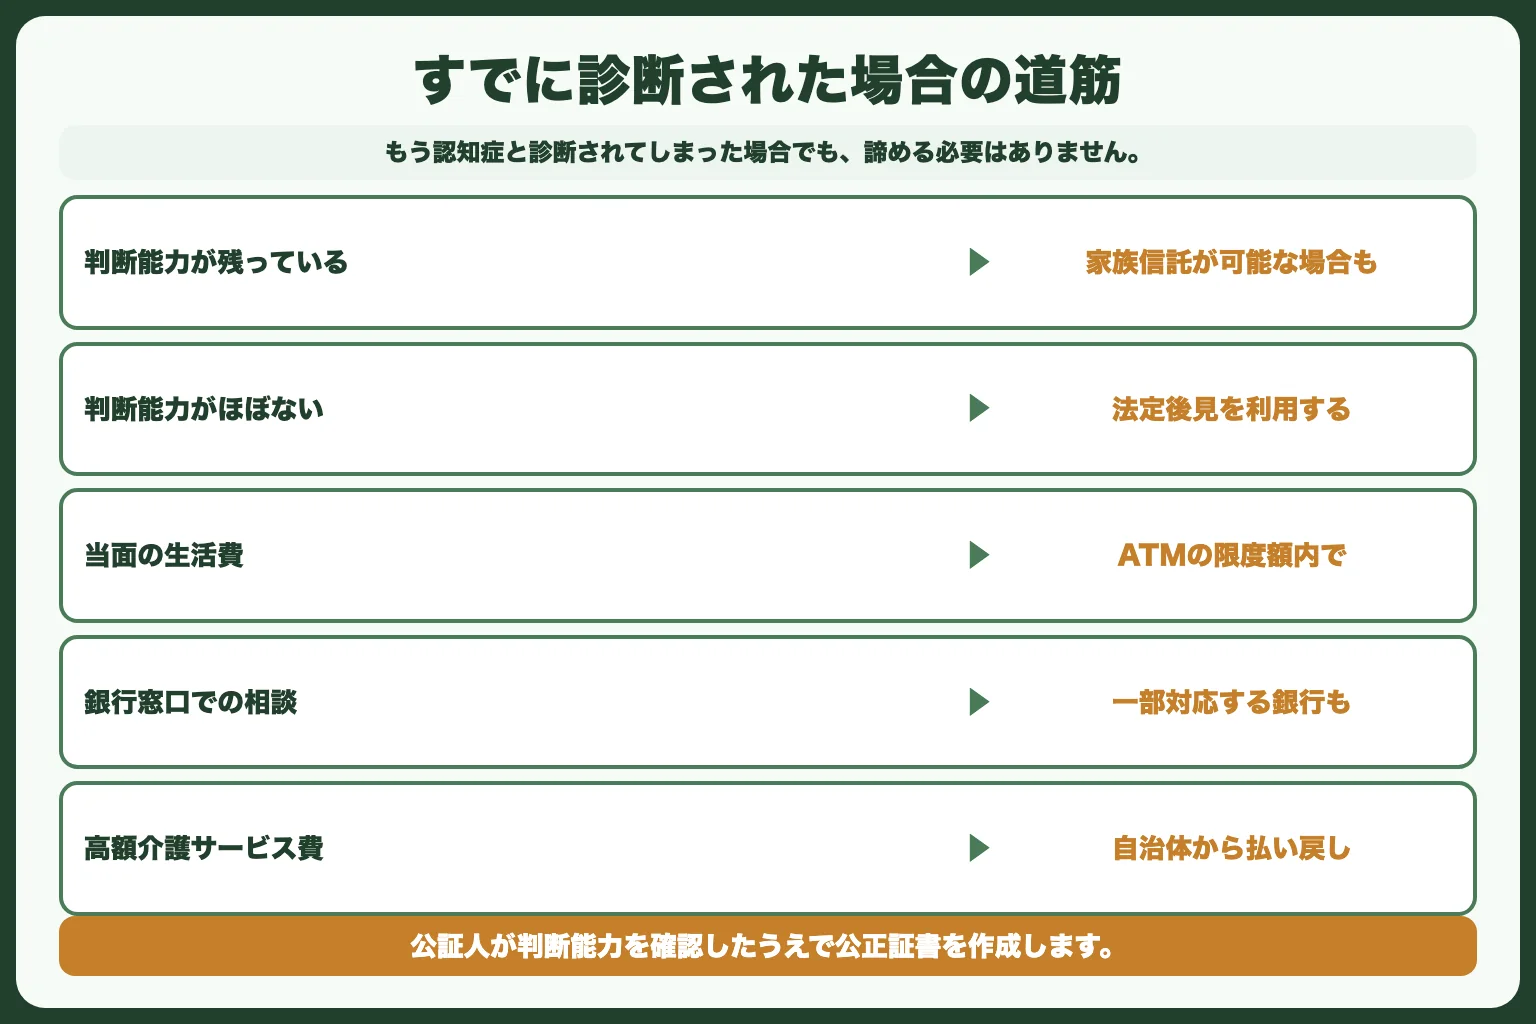
「もう認知症と診断されてしまった…」という場合でも、諦める必要はありません。
判断能力がまだ残っている場合
認知症の初期段階で、簡単な契約内容を理解できる状態であれば、家族信託の契約が可能な場合があります。公証人が判断能力を確認したうえで公正証書を作成します。ただし、時間的猶予はありません。
判断能力がほぼない場合
成年後見制度(法定後見)を利用します。以下の手順で進めます。
- かかりつけ医に診断書を書いてもらう
- 家庭裁判所に後見開始の申立てをする
- 裁判所が後見人を選任する
- 後見人が財産管理を開始する
当面の生活費を確保する方法
口座凍結されていても、以下の方法で当面の資金を確保できる場合があります。
- キャッシュカードでの少額引き出し(ATMの限度額内)
- 銀行窓口での相談(介護費用の支払いに限り、一部対応してくれる銀行もある)
- 高額介護サービス費の申請(自治体から払い戻しを受ける)
認知症になる前にやっておくべき3つの準備
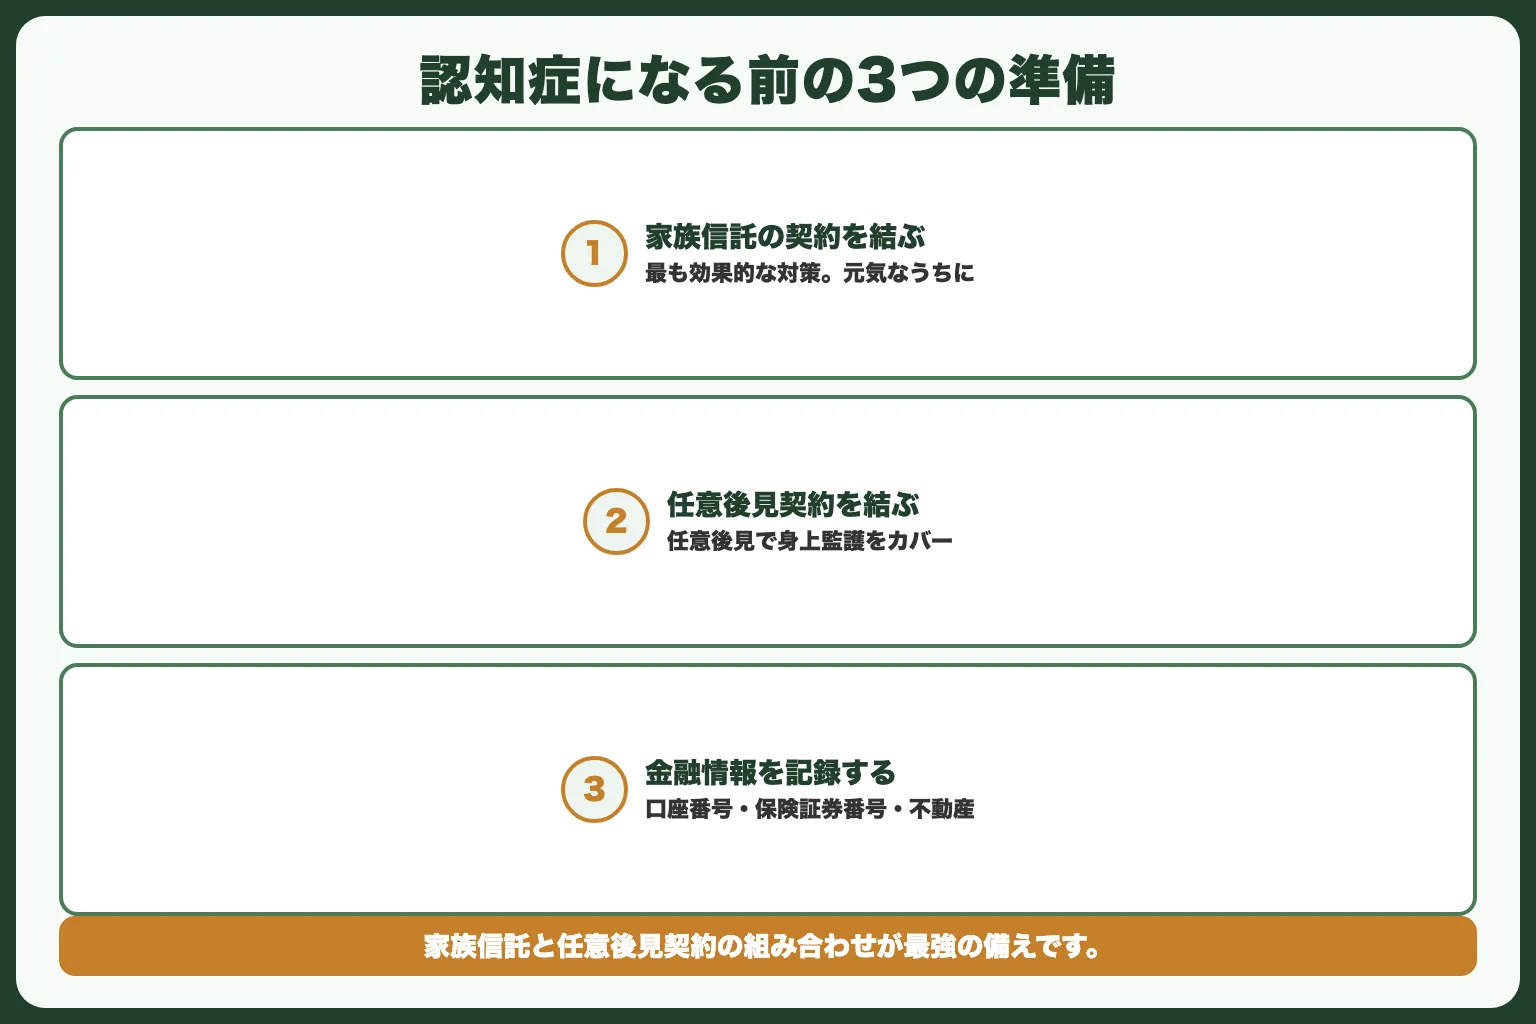
1. 家族信託の契約を結ぶ
最も効果的な対策です。親が元気なうちに契約しておけば、認知症になっても安心して財産管理ができます。
2. 任意後見契約を結ぶ
「家族信託+任意後見契約」の組み合わせが最強の備えです。家族信託で財産管理を、任意後見で身上監護をカバーできます。
3. エンディングノートに金融情報を記録する
口座番号・保険証券番号・不動産の情報などを一覧にまとめておきましょう。認知症になってから家族が情報を探すのは大変です。
よくある質問(FAQ)
Q. 認知症の親の口座から介護費用を引き出す方法はありますか?
A. 成年後見人が選任されれば、後見人が口座を管理できます。また、一部の銀行では「代理人届」を事前に出しておくと、家族が一定額を引き出せる場合があります。認知症になる前に銀行に相談しましょう。
Q. 家族信託と任意後見、両方必要ですか?
A. 財産管理だけなら家族信託で十分です。ただし、入院手続きや施設入所契約などの身上監護も備えたい場合は、任意後見契約の併用をおすすめします。
Q. 軽度認知障害(MCI)の段階で家族信託はできますか?
A. はい、軽度認知障害の段階であれば契約可能な場合が多いです。ただし、公証人が判断能力を確認しますので、早めの相談が重要です。
まとめ
認知症の親の財産管理は、「いつ」備えるかで選べる手段が大きく変わります。
- 元気なうち → 家族信託が最も柔軟でコスト安
- 判断能力低下後 → 成年後見制度しか選べない
- 初期段階なら → まだ家族信託が間に合う可能性あり
「まだ大丈夫」と先延ばしにするほどリスクは高まります。まずは無料相談で、ご家庭に合った方法を確認してください。
姉妹サイト「家族葬ガイド」では、葬儀後の相続手続きについても解説しています。